Check my House CHECK MY HOUSEL'audit de votre bien
Nos expertises
Navigation
Nos tarifs A propos du groupe Check my House Contact Regler un devis Blog Envoyer mes documents Faire un devis automatique
Category

Fissures

"Sondage
Fissures

Études de sol G1 à G5 : laquelle exiger pour votre dossier fissures ?

Sécheresse 2026, Yvelines (78)

Les études de sol se déclinent en missions normalisées, de G1 à G5 : G1 et G2 préparent et conçoivent un projet de construction, G3 et G4 suivent son exécution, et la G5, la moins connue, est la mission de diagnostic qui s’applique aux maisons existantes fissurées. Pour un dossier sécheresse dans les Yvelines, c’est presque toujours une G5 qu’il faut demander, et savoir pourquoi change la qualité de tout le dossier.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
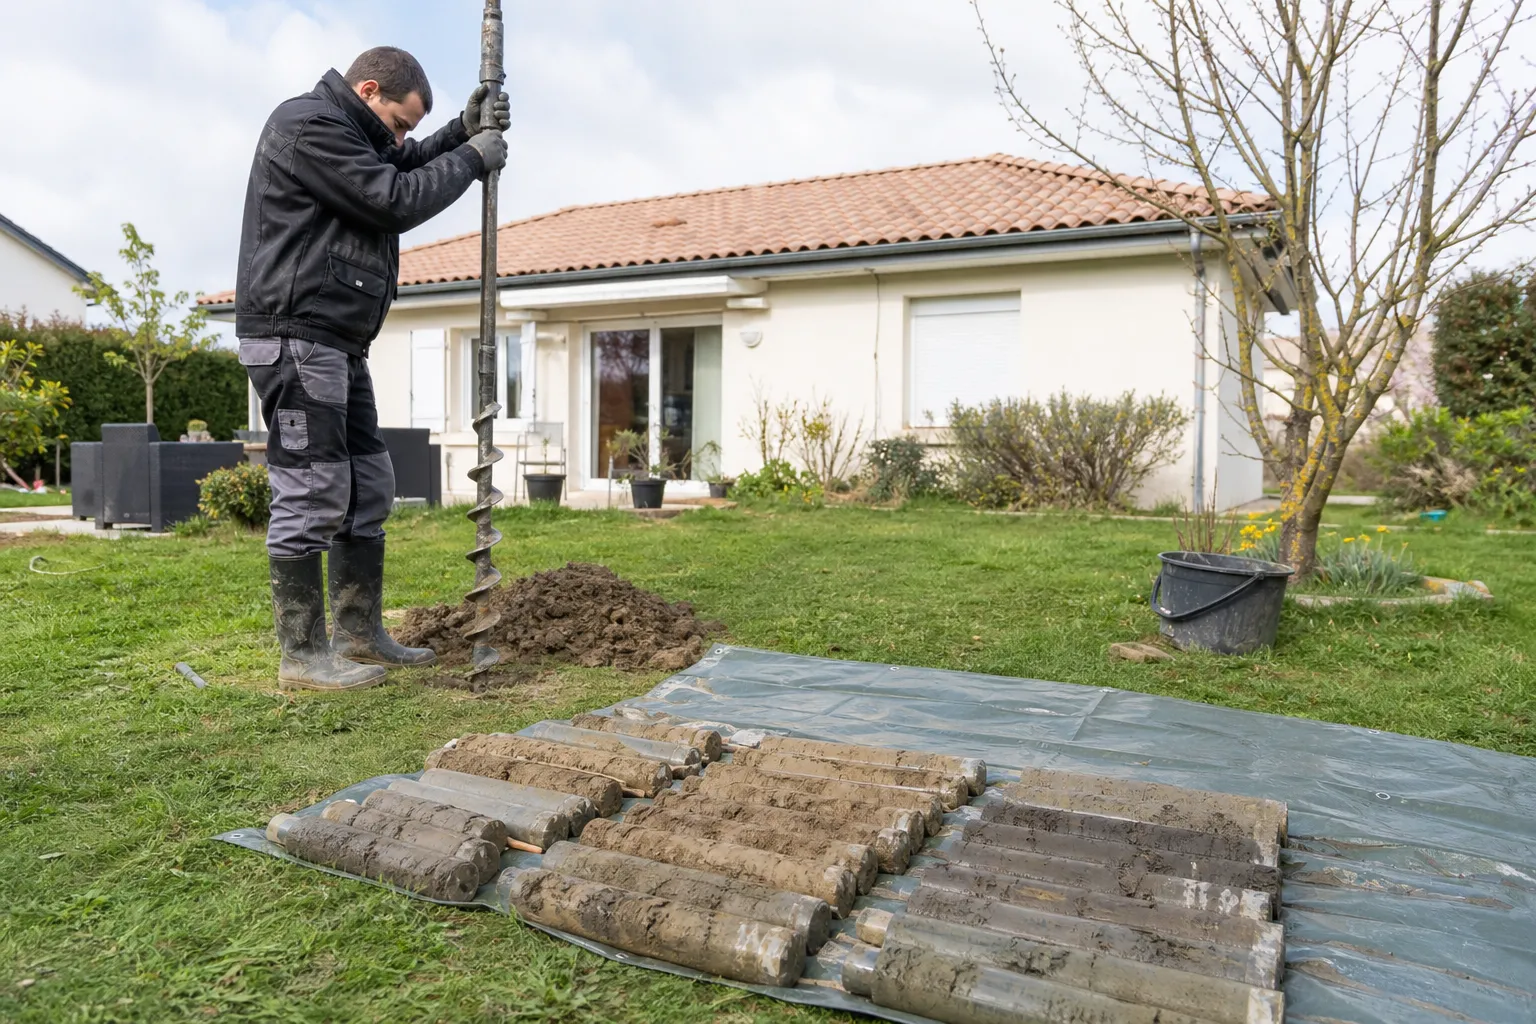
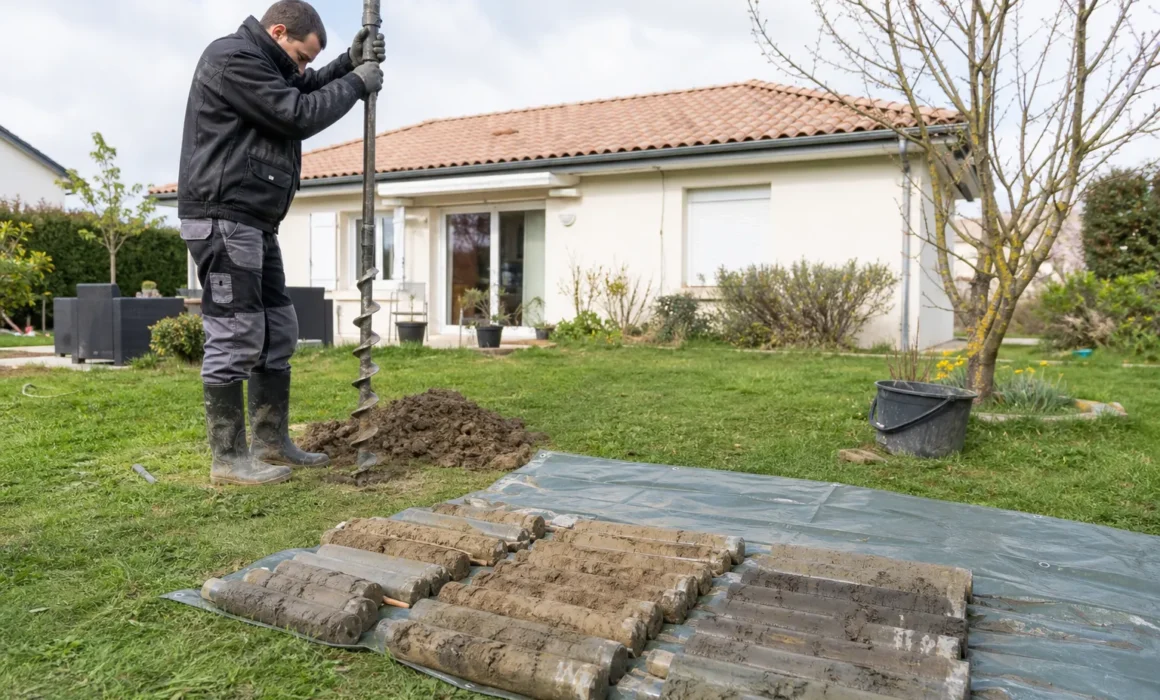
Sondage géotechnique G5 dans le jardin d’un pavillon des Yvelines fissuré par la sécheresse

Yvelines (78)

« Il faudrait une étude de sol. » La phrase revient dans tous les dossiers fissures, prononcée par l’assureur, l’expert, l’entreprise de reprise. Mais laquelle ? Les devis parlent de G2 AVP, de G5, de sondages pressiométriques, et le propriétaire signe parfois sans comprendre ce qu’il achète. La nomenclature des missions géotechniques est pourtant limpide une fois décodée, et elle est normalisée par la norme NF P 94-500. Voici le guide pratique, orienté dossier sécheresse.

G1 et G2 : les missions du projet neuf

La G1 (étude géotechnique préalable) donne les grandes caractéristiques du site : c’est elle que la loi ELAN impose à la vente d’un terrain constructible en zone argileuse exposée. La G2 (étude de conception, phases AVP puis PRO) dimensionne le projet : profondeur et type de fondations, dispositions constructives, gestion des eaux. C’est le document qui engage la conception d’une maison neuve, et celui dont l’absence ou le non-respect pèse lourd dans les litiges décennaux sur constructions récentes.

À retenir : si vous achetez un terrain ou faites construire dans les Yvelines, la G1 vous est due dans les zones exposées, et la G2 (ou l’application des dispositions forfaitaires) relève du constructeur. Conservez ces documents à vie : ils valent de l’or en cas de désordre.

G3 et G4 : le chantier sous surveillance

La G3 est l’étude et le suivi géotechnique d’exécution, portée par l’entreprise ; la G4 est la supervision de ce suivi, côté maître d’ouvrage. Sur une maison individuelle courante, ces missions sont rarement contractualisées en tant que telles, mais leur logique vaut pour toute reprise en sous-oeuvre : quand des micropieux se forent sous votre pavillon, quelqu’un doit vérifier que l’exécution respecte le dimensionnement. Demander qui porte ce rôle, et l’obtenir par écrit, est une question qui distingue immédiatement les entreprises sérieuses.

G5 : la mission reine du dossier fissures

La G5 (diagnostic géotechnique) examine un élément précis d’un ouvrage existant : pour une maison fissurée, elle caractérise le sol sous les fondations (sondages, essais en laboratoire), identifie la cause géotechnique des désordres (dessiccation des argiles, remblais, venue d’eau) et conclut sur les principes de confortement adaptés. C’est-elle qui transforme un débat d’opinions (sécheresse ou pas ? micropieux ou résine ?) en données : profondeur de la zone affectée, nature des couches, portance.

Dans un dossier d’indemnisation, la G5 joue un double rôle : preuve du lien de causalité avec le retrait-gonflement, et base de dimensionnement des travaux exigibles. Une offre d’assurance qui chiffre des reprises structurelles sans G5 est une offre qui improvise ; la demander est un droit qui se défend techniquement.

Qui commande, qui paie, comment choisir le bureau d’études

La G5 se commande à un bureau d’études géotechniques indépendant des entreprises de travaux, directement par le propriétaire ou dans le cadre du dossier d’assurance (l’expert peut la prescrire, et son financement se discute dans l’indemnisation). Les critères de choix : la référence explicite à la norme NF P 94-500, un programme d’investigations adapté (nombre et profondeur des sondages cohérents avec la maison et les désordres), des essais de laboratoire sur les argiles, et une conclusion qui se prononce clairement sur la cause et les principes de confortement.

Méfiez-vous des études gratuites adossées à un vendeur de solution : le diagnostic qui conclut toujours au produit de son financeur n’est pas un diagnostic. L’articulation vertueuse est celle-ci : l’expert bâtiment qualifie les désordres et prescrit la mission, le géotechnicien indépendant l’exécute, et l’expert traduit ses conclusions en stratégie de dossier. C’est ainsi que nous travaillons dans les Yvelines ; les conditions figurent sur la page tarifs.

Trois situations, trois réponses

Vous achetez une maison fissurée ou très exposée : le bilan avant achat dit si une G5 se justifie avant la signature, et la condition suspensive peut la prévoir. Votre maison récente fissure : la comparaison entre la G2 d’origine (ou son absence) et l’exécution réelle oriente vers la décennale, comme détaillé dans notre guide décennale, DO ou catnat. Votre pavillon ancien est en plein dossier sécheresse : la G5 arrive après le relevé des désordres, au moment où le niveau de réparation se discute ; la demander trop tôt gaspille, la demander trop tard laisse l’assureur chiffrer sans données.

Lire un devis d’étude de sol sans se faire avoir

Cinq lignes à vérifier avant de signer : la mission exactement nommée (G5 diagnostic, pas une appellation maison) ; le programme d’investigations (nombre, type et profondeur des sondages, essais de laboratoire listés) ; les livrables (rapport avec analyse des causes et principes de confortement, pas un simple relevé de sondages) ; les delais ; et l’indépendance du bureau vis-à-vis des entreprises de travaux. Un devis flou sur l’un de ces points mérite des questions écrites avant toute signature.

Ce qui se passe concrètement le jour des sondages

Une G5 sur pavillon se déroule généralement en une journée sur site. Le géotechnicien implante ses points d’investigation au plus près des zones fissurées et d’une zone de référence : sondages à la tarière ou au pénétromètre, parfois fouille ponctuelle pour reconnaître la géométrie réelle de la semelle (profondeur, largeur, état). Des échantillons d’argile partent au laboratoire pour mesurer leur sensibilité au retrait-gonflement et leur teneur en eau à différentes profondeurs : c’est cette courbe qui montre, noir sur blanc, jusqu’où la sécheresse a asséché le sol. Côté pratique : prévoir l’accès au jardin pour le matériel, signaler les réseaux enterrés connus, et ne pas reboucher les fouilles avant que l’expert ait vu les fondations découvertes, photographies à l’appui. Le rapport arrive ensuite avec coupes de sondages, résultats d’essais et conclusions : exigez une restitution commentée, car un rapport de géotechnique se lit avec un traducteur.

Un repère final : dans un dossier fissures bien mené, l’étude de sol n’est jamais la première dépense ni la dernière ; elle arrive après le relevé des désordres qui la justifie, et avant les devis de travaux qu’elle dimensionne. Respecter cet ordre évite de payer des investigations inutiles comme de signer des reprises à l’aveugle.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts prescrivent et exploitent les études de sol dans les dossiers fissures de toutes les Yvelines.

Questions fréquentes

Études de sol : vos questions

Quelle étude de sol pour une maison fissurée ?

La mission G5 (diagnostic géotechnique) : elle caractérise le sol sous les fondations, identifie la cause des désordres et conclut sur les principes de confortement.

La G5 est-elle obligatoire pour être indemnisé ?

Non, mais dès que des reprises structurelles sont en jeu, elle devient l’outil qui prouve la cause et dimensionne les travaux : son absence fragilise le chiffrage.

Qui paie l’étude de sol dans un dossier sécheresse ?

Elle peut être prescrite dans le cadre de l’expertise et intégrée à la discussion d’indemnisation ; à défaut, le propriétaire qui la finance s’offre la maîtrise de son dossier.

Qu’impose la loi ELAN exactement ?

En zone d’exposition moyenne ou forte : une G1 à la vente du terrain constructible, et côté constructeur une G2 ou l’application de dispositions constructives forfaitaires.

Combien de sondages faut-il pour une G5 ?

Cela dépend de la maison et des désordres : le programme doit couvrir les zones touchées et une référence saine. Un sondage unique renseigne rarement assez.

Une étude gratuite proposée par une entreprise de reprise vaut-elle ?

Prudence : le diagnostic financé par le vendeur d’une solution conclut souvent à cette solution. Exigez un bureau d’études indépendant, référencé NF P 94-500.

Quelle différence entre l’expert bâtiment et le géotechnicien ?

L’expert lit le bâtiment et pilote la stratégie ; le géotechnicien lit le sol. Le dossier solide articule les deux, dans cet ordre.

Ma maison date de 2015 : où trouver son étude de sol ?

Dans le dossier de construction (CCMI, marché) ou auprès du constructeur ; pour les contrats antérieurs à octobre 2020, elle peut ne pas exister, ce qui s’analyse au regard des règles de l’art.

Une G5 sert-elle aussi à la revente ?

Oui : jointe au dossier de vente avec les travaux réalisés, elle documente la cause traitée et rassure les acquéreurs comme leurs conseils.

Que coûte l’accompagnement expert autour de l’étude de sol ?

Les conditions d’intervention dans les Yvelines (prescription, exploitation du rapport, stratégie) figurent sur la page tarifs du site.

Une étude de sol à prescrire ou à décoder ?

Nos experts cadrent la bonne mission, choisissent avec vous le bureau d’études et traduisent ses conclusions en stratégie, partout dans les Yvelines.

Sources

  • Norme NF P 94-500 (missions d’ingénierie géotechnique), afnor.org
  • Loi ELAN et textes d’application (études géotechniques en zone argileuse), legifrance.gouv.fr
  • Géorisques, construire sur sol argileux, georisques.gouv.fr
"Lotissement
Fissures

Pavillons de lotissement des années 70-90 : pourquoi cette génération fissure plus

Sécheresse 2026, Yvelines (78)

Si les pavillons de lotissement des années 1970 à 1990 dominent les statistiques de fissures après chaque sécheresse, ce n’est pas un hasard : fondations dimensionnées avant toute cartographie des argiles, dallages sur terre-plein généralisés, extensions successives et végétation devenue adulte composent un cocktail que l’épisode 2026 a réactivé dans toutes les Yvelines. Comprendre ces fragilités d’époque, c’est savoir exactement quoi surveiller et quoi corriger.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
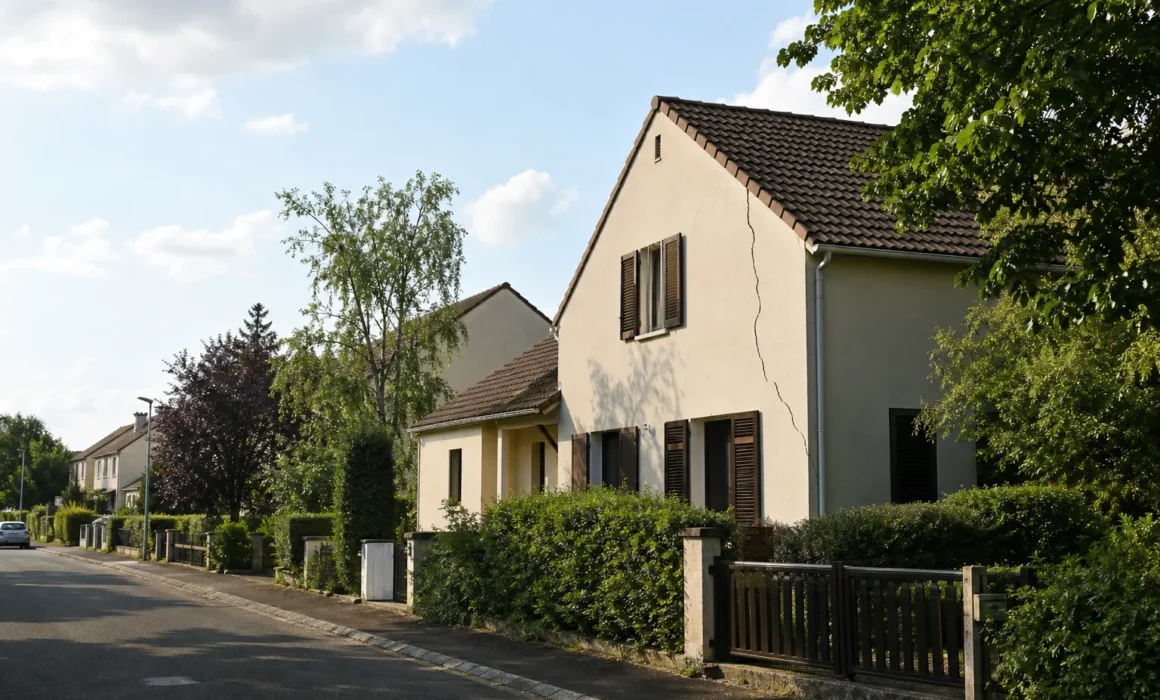
Lotissement pavillonnaire des années 1980 dans les Yvelines, génération la plus touchée par les fissures de sécheresse

Yvelines (78)

Des Clayes-sous-Bois à Rambouillet, les lotissements sortis de terre entre 1970 et 1990 forment une part énorme du parc pavillonnaire des Yvelines. Ces maisons ont des qualités réelles : parcelles généreuses, plans rationnels, matériaux robustes. Mais elles partagent aussi un angle mort : elles ont été conçues avant que le risque argiles ne soit cartographié et réglementé. Quand un été comme 2026 survient, cette génération encaisse plus que les autres. Voici pourquoi, et surtout quoi en faire.

Des fondations d’avant la carte des argiles

Jusqu’aux années 2000, aucune cartographie nationale du retrait-gonflement n’encadrait la construction individuelle : les semelles étaient dimensionnées selon les usages locaux, souvent à 60 ou 80 centimètres de profondeur, dans la tranche de sol la plus sensible aux variations d’humidité. Rien d’anormal pour l’époque : la succession d’étés extrêmes qui caractérise les années récentes n’était tout simplement pas le scénario de référence.

Résultat : à sol et exposition identiques, un pavillon de 1980 a statistiquement des fondations plus courtes qu’une construction post-ELAN, et c’est ce différentiel de profondeur qui explique l’essentiel de l’écart de sinistralité, bien plus que la qualité d’exécution.

Le dallage sur terre-plein, standard de l’époque

Ces décennies ont aussi généralisé le dallage sur terre-plein, économique et rapide : la maison repose au plus près de la tranche de sol qui vit au rythme des saisons. Les pathologies types de 2026 en découlent : fissures de rive au droit des cloisons, carrelages fendus en diagonale, plinthes qui s’écartent, et ce bombement caractéristique au retour des pluies. S’y ajoute un détail d’époque : les réseaux (eau, évacuations) noyés sous la dalle, dont les fuites lentes déstabilisent le sol sans signe visible pendant des années.

Quarante ans de vie : extensions, vérandas et arbres adultes

Un pavillon de 1980 a rarement traversé quarante ans sans évolutions : garage transformé, véranda ajoutée, terrasse agrandie. Chaque ajout a ses propres fondations, presque jamais un joint de rupture digne de ce nom : les jonctions concentrent aujourd’hui les fissures. Côté jardin, les plantations des premières années sont devenues des arbres adultes dont le front racinaire atteint désormais les fondations : le bouleau planté à cinq mètres en 1985 pompe aujourd’hui l’eau sous l’angle de la maison.

Cette combinaison (ajouts hétérogènes, végétation mûre, abords vieillissants) explique pourquoi deux pavillons jumeaux du même lotissement peuvent vivre la même sécheresse si différemment.

Ce que cette génération a pour elle

Tout n’est pas sombre, loin de là. Ces maisons sont lisibles : plans simples, structures saines, pathologies connues et documentées par quarante ans de retour d’expérience. Les solutions aussi sont éprouvées : correction des abords et des rejets d’eau, gestion de la végétation, dispositifs de prévention périphériques, et, quand le diagnostic l’impose, reprises en sous-oeuvre maîtrisées. Un pavillon de cette génération bien suivi et bien corrigé traverse les sécheresses suivantes sans drame : nos dossiers de suivi dans les Yvelines le vérifient année après année.

Autre atout : le régime catastrophe naturelle n’exige aucune conformité à des règles qui n’existaient pas à la construction. Un pavillon de 1978 fissuré par l’épisode 2026, dans une commune reconnue, est indemnisable au même titre qu’une maison récente, et l’argument du défaut d’entretien se combat par la documentation.

Le plan d’action du propriétaire de cette génération

Première étape : l’état des lieux daté, intérieur et extérieur, avec mesures et photos, que la maison soit déjà fissurée ou non ; c’est le référentiel de tout ce qui suivra. Deuxième : l’audit des abords (rejets d’eaux pluviales, pentes, regards, végétation) et les corrections simples, qui rapportent le plus sur cette génération. Troisième : pour les maisons déjà touchées, le diagnostic structurel qui distingue les désordres de finition des mouvements de fondations, et oriente vers la surveillance, le dossier d’assurance ou l’étude de sol. C’est le coeur de notre méthode d’examen en zone argileuse, appliquée ici au bien que vous possédez déjà ; les conditions d’intervention figurent sur la page tarifs.

Et si le sinistre 2026 est déjà déclaré, gardez en tête les règles du jeu avec l’assureur : notre guide sur la vente en cours de procédure montre, en creux, tout ce qu’un dossier bien documenté rend possible.

Les cinq points de contrôle prioritaires sur un pavillon 1970-1990

Un, les angles de façade côté sud et côté jardin planté : premiers touchés par la dessiccation différentielle. Deux, les jonctions maison-garage et maison-véranda : les lignes de fragilité des modes constructifs mélangés. Trois, les rives de dallage à l’intérieur : plinthes, carrelages, cloisons légères. Quatre, les menuiseries dont le jeu varie avec les saisons : le thermomètre du mouvement. Cinq, les abords : descentes de gouttières, regards, arbres à moins d’une fois leur hauteur de la maison. Trente minutes de contrôle deux fois par an, photos datées à l’appui : c’est la meilleure assurance complémentaire de cette génération de maisons.

Pourquoi 2026 a frappé cette génération plus fort que 2018 ou 2022

Les étés secs se suivent et ne se ressemblent pas pour le bâti. Les épisodes répétés depuis 2018 ont progressivement asséché les sols argileux en profondeur, si bien que l’été 2026 a travaillé sur des terrains déjà déficitaires en eau : la dessiccation a atteint des profondeurs où les semelles des années 1970-1990 n’ont aucune réserve de portance. S’ajoute l’effet de fatigue des maçonneries : chaque cycle ouvre et referme les mêmes lignes de faiblesse, et les enduits qui avaient tenu en 2018 ont cédé en 2026. C’est cette logique cumulative qui explique des sinistres sur des maisons restées intactes pendant quarante ans : le sol n’est plus celui de leurs trente premières années. Pour le propriétaire, la conséquence est claire : l’historique de tranquillité passée ne prédit plus rien, seule la surveillance organisée compte désormais.

Un dernier mot pour les copropriétés horizontales et les associations de lotissement : les désordres de cette génération gagnent à être traités collectivement. Mutualiser l’état des lieux de plusieurs maisons d’une même tranche renforce chaque dossier individuel et pèse dans la demande communale de reconnaissance : la force du nombre joue aussi en expertise.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts connaissent intimement les pavillons des années 1970 à 1990 et leurs pathologies, partout dans les Yvelines.

Questions fréquentes

Pavillons des années 70-90 : vos questions

Pourquoi les maisons de cette époque fissurent-elles plus ?

Fondations dimensionnées avant la cartographie des argiles, dallages sur terre-plein, extensions sans joint de rupture et végétation devenue adulte : l’exposition cumulée est supérieure aux générations suivantes.

Mon pavillon de 1982 est-il moins bien indemnisé qu’une maison neuve ?

Non : le régime catastrophe naturelle ne pénalise pas l’âge du bâti. La documentation des désordres et des abords sains neutralise l’argument du défaut d’entretien.

Faut-il approfondir les fondations préventivement ?

Non, pas sans désordre ni diagnostic : la prévention passe d’abord par les abords et les dispositifs périphériques. Les reprises se décident sur étude de sol, pas par précaution.

Les maisons jumelles de mon lotissement fissurent toutes : est-ce un argument ?

Oui, la répétition des désordres sur une même tranche de construction renforce le lien avec le sol et la sécheresse : signalez-le dans votre dossier et en mairie.

Ma véranda se désolidarise de la maison : grave ?

C’est la pathologie type des jonctions sans joint de rupture : à faire qualifier, car la réponse va du simple joint à la reprise de l’appui selon l’ampleur.

Un arbre planté par le précédent propriétaire menace la maison : qui est responsable ?

L’arbre appartient au fonds : sa gestion vous incombe désormais. Écran anti-racines ou gestion raisonnée se décident sur diagnostic.

Les réseaux sous dallage sont-ils vérifiables ?

Oui, par inspection caméra et tests d’étanchéité : c’est l’une des vérifications clés quand les désordres évoluent hors période sèche.

Cette génération vaut-elle encore la peine à l’achat ?

Oui, à condition d’un examen avant achat sérieux : structure lisible, pathologies connues, solutions éprouvées. Le risque n’est pas la génération, c’est l’achat à l’aveugle.

Quels travaux de prévention rapportent le plus ?

Sur cette génération : rejets d’eaux pluviales éloignés, pentes corrigées, végétation gérée, puis dispositifs périphériques si l’exposition le justifie.

Que coûte un diagnostic complet de mon pavillon ?

Les conditions d’intervention dans les Yvelines figurent sur la page tarifs du site, rapport écrit et plan d’action compris.

Votre pavillon des années 70-90 mérite un vrai bilan

État des lieux daté, audit des abords, diagnostic structurel : nos experts interviennent dans toutes les Yvelines.

Sources

  • Géorisques, exposition au retrait-gonflement des argiles, georisques.gouv.fr
  • Agence Qualité Construction, fiches pathologie (fondations superficielles, dallages), qualiteconstruction.com
  • BRGM, cartographie du retrait-gonflement des sols argileux, brgm.fr

"Maison
Fissures

Maison de moins de dix ans fissurée : décennale, dommages-ouvrage ou catnat, qui paie ?

Sécheresse 2026, Yvelines (78)

Pour une maison de moins de dix ans fissurée après la sécheresse 2026, trois régimes peuvent payer : la garantie décennale du constructeur si les désordres compromettent la solidité et révèlent un manquement aux règles de construction en zone argileuse, l’assurance dommages-ouvrage qui préfinance ces mêmes réparations, et le régime catastrophe naturelle de votre assurance habitation. Le bon choix dépend d’un diagnostic : le sol a-t-il été traité comme la loi l’exigeait ?

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Maison récente des Yvelines fissurée après la sécheresse, entre décennale et catastrophe naturelle

Yvelines (78)

C’est l’un des paradoxes de l’été 2026 dans les Yvelines : des maisons récentes, parfois livrées depuis moins de cinq ans, fissurées comme des pavillons des années 1970. La déception des propriétaires s’accompagne d’une question stratégique : qui doit payer ? Le constructeur, l’assurance dommages-ouvrage, ou la garantie catastrophe naturelle ? La réponse change tout : périmètre des réparations, delais, interlocuteurs. Et elle se joue sur un point précis : le respect des obligations géotechniques applicables aux constructions récentes.

Ce que la loi impose aux constructions récentes en zone argileuse

Depuis la loi ELAN et ses textes d’application (applicables aux contrats conclus à partir du 1er octobre 2020), la vente d’un terrain constructible en zone d’exposition moyenne ou forte au retrait-gonflement impose une étude géotechnique préalable (G1), et le constructeur doit soit réaliser une étude de conception (G2), soit appliquer des dispositions constructives forfaitaires réputées suffisantes : profondeur de fondations renforcée, chaînages, gestion des eaux de pluie, distances aux plantations.

Conséquence : une maison récente qui fissure par mouvement d’argile pose immédiatement la question de la conformité. Fondations à la profondeur prescrite ? Préconisations de l’étude de sol suivies ? Dispositions forfaitaires réellement appliquées ? La réponse se trouve dans le dossier de construction, et elle oriente tout le reste.

La décennale : quand le constructeur doit répondre

La garantie décennale (article 1792 du code civil) couvre pendant dix ans après la réception les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination : des fissures structurelles liées à un mouvement de fondations en relèvent typiquement. Le point décisif : la décennale s’applique même sans faute prouvée, c’est une responsabilité de plein droit. Le constructeur ne peut s’en exonérer qu’en démontrant une cause étrangère.

La sécheresse exceptionnelle est-elle une cause étrangère ? C’est le coeur des débats : un sol argileux n’a rien d’imprévisible dans une zone cartographiée comme exposée, et des fondations conformes aux règles auraient dû y résister. Quand l’analyse révèle des fondations trop superficielles ou une étude de sol ignorée, la position du propriétaire est forte.

La dommages-ouvrage : le préfinancement qui change la vie

Si une assurance dommages-ouvrage (DO) a été souscrite (elle est obligatoire pour qui fait construire, même si elle manque parfois), elle préfinance les réparations de nature décennale sans attendre la recherche des responsabilités : déclaration, expertise DO, offre, travaux, puis l’assureur DO se retourne contre les responsables. C’est la voie la plus rapide quand elle existe. Les delais de réponse de l’assureur DO sont encadrés par le code des assurances, et son silence ouvre des droits.

Réflexe pratique : retrouvez l’attestation DO dans le dossier de construction ou l’acte d’achat (elle suit le bien en cas de revente), et déclarez par recommandé avec un descriptif précis des désordres.

La catnat : la voie quand la construction est conforme

Si la maison a été construite dans les règles et que seul un épisode exceptionnel explique les désordres, le régime catastrophe naturelle de votre assurance habitation prend le relais, avec ses conditions propres : arrêté reconnaissant la commune, déclaration dans les delais, franchise légale. Les deux voies ne s’additionnent pas pour les mêmes travaux, mais elles peuvent se combiner dans un même dossier selon la part des causes : d’où l’importance de ne fermer aucune porte avant le diagnostic.

Attention au piège du delai : pendant qu’un dossier catnat s’éternise, la fenêtre des dix ans de la décennale continue de se consommer. Sur une maison de huit ou neuf ans, la priorité des priorités est d’interrompre les delais côté constructeur.

Le diagnostic qui aiguille : conformité d’abord

Notre méthode dans les Yvelines suit toujours le même ordre : réunir le dossier de construction (CCMI ou marché, étude de sol, plans de fondations, procès-verbal de réception, attestation DO), comparer les fondations réalisées aux exigences applicables à la date du contrat, qualifier les désordres et leur cause, puis choisir la voie : mise en jeu de la décennale et de la DO, déclaration catnat, ou les deux. Ce travail d’aiguillage est précisément l’objet de notre expertise indépendante, dont les conditions figurent sur la page tarifs.

Il complète utilement le bilan avant achat en zone argileuse pour ceux qui envisagent d’acquérir une construction récente, et notre guide vendre pendant une procédure pour ceux que le sinistre surprend en pleine revente.

Les delais à verrouiller sans attendre

Quatre horloges tournent en parallèle. La décennale : dix ans à compter de la réception, interrompus par une action en justice (une simple lettre ne suffit pas à interrompre ce delai d’épreuve : prenez conseil tôt). La DO : déclaration au plus vite, l’assureur étant tenu par des delais de réponse stricts. La catnat : déclaration dans le delai suivant la publication de l’arrêté. La garantie de parfait achèvement enfin, pour les maisons de moins d’un an : tous les désordres signalés relèvent du constructeur. Sur une maison récente fissurée, chaque mois d’hésitation se paie : faites poser le diagnostic d’aiguillage dans la foulée des premiers désordres.

CCMI, VEFA, constructeur disparu : qui est votre interlocuteur selon votre contrat

Le régime des garanties est le même, mais l’interlocuteur change. En CCMI, le constructeur unique porte la décennale et le dossier se concentre sur lui et son assureur. En maîtrise d’oeuvre avec entreprises séparées, chaque lot a sa décennale : l’analyse identifie le ou les lots en cause (terrassement, gros oeuvre) et leurs assureurs respectifs. En VEFA ou achat sur plan, le promoteur est le vendeur-constructeur : la décennale et la DO souscrites pour l’immeuble ou la maison suivent le bien, y compris pour un second acquéreur. Enfin, l’achat d’une maison récente à son premier propriétaire transfère automatiquement les garanties restantes : un acheteur peut mettre en jeu la décennale d’une construction qu’il n’a pas commandée. Dans tous les cas, les attestations d’assurance figurant au dossier de vente sont la clé d’entrée : exigez-les, conservez-les.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts aiguillent les dossiers des maisons récentes fissurées dans toutes les Yvelines.

Questions fréquentes

Maison récente fissurée : vos questions

Ma maison a 6 ans et fissure : décennale ou catastrophe naturelle ?

Cela dépend de la conformité de la construction aux règles applicables en zone argileuse : non-conformité démontrable, cap sur la décennale et la DO ; construction conforme face à un épisode exceptionnel, cap sur la catnat. Le diagnostic d’aiguillage tranche.

La sécheresse exonère-t-elle le constructeur ?

Pas automatiquement : en zone cartographiée argileuse, le phénomène n’est pas imprévisible et des fondations conformes doivent y résister. Tout dépend de ce que révèle l’analyse de conformité.

Qu’est-ce que l’assurance dommages-ouvrage ?

Une assurance obligatoire pour qui fait construire, qui préfinance les réparations de nature décennale sans attendre la recherche des responsables. Son attestation suit le bien en cas de revente.

Je n’ai pas de DO : suis-je bloqué ?

Non : la décennale du constructeur reste mobilisable directement, c’est simplement plus long. L’absence de DO engage par ailleurs la responsabilité de qui devait la souscrire.

L’étude de sol était-elle obligatoire pour ma maison ?

Pour les contrats conclus depuis le 1er octobre 2020 en zone d’exposition moyenne ou forte, oui (G1 à la vente du terrain, G2 ou dispositions forfaitaires côté constructeur). Avant cette date, l’analyse se fait au cas par cas selon les règles de l’art.

Que vaut un procès-verbal de réception sans réserve ?

Il fait courir les garanties mais ne couvre pas les désordres cachés apparus ensuite : des fissures structurelles postérieures relèvent de la décennale.

Le constructeur a disparu : qui paie ?

Son assureur décennal, dont les coordonnées figurent dans le contrat ou s’obtiennent via les attestations de chantier : l’assurance survit à l’entreprise.

Puis-je cumuler indemnisation catnat et décennale ?

Pas pour les mêmes travaux : un même préjudice ne s’indemnise pas deux fois. Les deux régimes peuvent en revanche se répartir des postes différents selon les causes.

Quels documents réunir avant de contacter un expert ?

Contrat (CCMI ou marché), étude de sol, plans de fondations, PV de réception, attestations d’assurance (DO, décennale), photos datées des désordres : ce dossier accélère tout.

Que coûte le diagnostic d’aiguillage ?

Les conditions d’intervention dans les Yvelines sont présentées sur la page tarifs du site, rapport écrit inclus.

Maison récente fissurée : ne vous trompez pas de guichet

Conformité, décennale, DO, catnat : nos experts aiguillent votre dossier vers le régime qui doit réellement payer, partout dans les Yvelines.

Sources

  • Code civil, articles 1792 et suivants (garanties des constructeurs), legifrance.gouv.fr
  • Loi ELAN, articles 68 et suivants et textes d’application (études géotechniques en zone argileuse), legifrance.gouv.fr
  • Code des assurances, articles L.242-1 (dommages-ouvrage) et L.125-1 et suivants (catnat), legifrance.gouv.fr

"Bilan
Fissures

Bilan avant achat en zone argileuse : la check-list complète de l’expert

Sécheresse 2026, Yvelines (78)

En zone argileuse, le bilan avant achat ne se limite pas à vérifier la toiture et la chaudière : il croise l’exposition de la parcelle au retrait-gonflement, le mode de fondation de la maison, l’historique catastrophe naturelle de la commune et la lecture structurelle du bâti. Cette grille en quatre volets, appliquée avant le compromis, évite les achats que l’on regrette au premier été sec.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Bilan avant achat d’une maison en zone argileuse des Yvelines par un expert en bâtiment

Yvelines (78)

Dans les Yvelines, une large part du territoire est classée en exposition moyenne ou forte au retrait-gonflement des argiles. Acheter sans intégrer cette donnée, c’est acheter les yeux fermés sur le principal risque du bâti local, celui que l’été 2026 vient de rappeler à des milliers de propriétaires. Voici la check-list que nos experts déroulent lors d’un bilan avant achat en zone argileuse, et ce que chaque volet peut changer à votre décision.

Volet 1 : la parcelle et son contexte, avant même la visite

Tout commence derrière un écran. La carte d’exposition de Géorisques donne le niveau de la parcelle (faible, moyen, fort) ; la base GASPAR liste les arrêtés de catastrophe naturelle de la commune, dont la répétition signale un secteur qui travaille ; l’état des risques annexé à l’annonce ou au compromis doit être cohérent avec ces données publiques. Ajoutez une lecture du terrain : pente, arbres de haute tige près de la construction, fossés, et l’environnement proche (les maisons voisines fissurées se voient depuis la rue).

Ce volet ne coûte rien et élimine déjà les incohérences : une annonce qui tait un contexte très exposé mérite des questions écrites dès la première visite.

Volet 2 : le bâti, lu comme un expert

Sur place, la lecture structurelle suit un ordre immuable : le tour extérieur complet (fissures en façades et pignons, leur géométrie, les reprises d’enduit localisées, les jonctions avec extensions et garages), puis l’intérieur (portes et fenêtres qui frottent, carrelages fendus ou sonnant creux, cloisons marquées aux angles des ouvertures), enfin les niveaux (un bille posée au sol ne ment pas) et les combles ou sous-sols accessibles.

Le mode constructif compte autant que les symptômes : année de construction, fondations probables, dallage sur terre-plein ou vide sanitaire, extensions successives. Une maison des années 1980 sur terre-plein en zone forte n’appelle pas la même vigilance qu’une construction récente bâtie après étude de sol obligatoire.

Volet 3 : les documents qui disent la vérité

Trois familles de pièces à demander systématiquement : les documents de vente (état des risques, déclaration des sinistres indemnisés, diagnostics), les documents de travaux (factures de reprises, garanties décennales des entreprises, étude de sol éventuelle, rapports d’expertise antérieurs), et l’historique d’assurance quand le vendeur accepte de le partager (déclarations passées, indemnisations perçues, travaux réalisés en conséquence). Les refus de communication sont une information en soi.

Un point juridique utile : le vendeur doit déclarer par écrit les sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété. Faites-le préciser noir sur blanc, même quand la réponse est « aucun ».

Volet 4 : l’avis structurel et la traduction en décision

La valeur du bilan tient dans sa conclusion : un avis écrit, daté et hiérarchisé. Soit le bien est sain au regard du contexte : vous achetez en confiance, et le rapport fixe un état zéro opposable pour l’avenir. Soit des désordres existent : le rapport qualifie leur gravité, estime la nature des travaux (de la simple surveillance aux reprises structurelles) et devient votre meilleur outil de négociation, chiffres à l’appui. Soit, cas le plus précieux, il identifie un risque rédhibitoire avant la signature : le bilan vous aura coûté une visite et épargné des années de procédure.

C’est précisément l’objet du bilan avant achat immobilier que nos experts réalisent dans les Yvelines, dont les conditions figurent sur la page tarifs. Et si vous visez un bien déjà engagé dans un dossier sécheresse, notre guide vendre et acheter pendant une procédure catnat complète la méthode.

Les pièges spécifiques aux zones argileuses des Yvelines

Quatre configurations locales reviennent dans nos rapports. Les maisons rafraîchies pour la vente : enduits et peintures neufs qui peuvent masquer l’historique ; d’où l’importance des questions écrites et des sondages ciblés. Les extensions des décennies passées : fondées plus court que la maison, elles fissurent à la jonction. Les terrains remaniés (remblais, anciennes dépendances démolies) : des assises hétérogènes sous une même construction. Et les vérandas et garages récents accolés sans joint de rupture, qui transmettent leurs mouvements au corps principal. Aucun de ces points n’est rédhibitoire en soi : tous méritent d’être vus avant la signature plutôt qu’après.

Quand programmer le bilan dans votre calendrier d’achat

Le créneau idéal se situe entre l’offre acceptée et le compromis, ou pendant le delai de rétractation : assez tôt pour peser sur la décision et la négociation, assez tard pour ne payer l’examen que sur un bien sérieusement envisagé. Dans un marché tendu, l’alternative est la condition suspensive d’expertise insérée au compromis. Dans tous les cas, gardez le rapport : état zéro daté du bien, il servira encore des années plus tard, à la première déclaration de sinistre ou à la revente.

Deux exemples yvelinois, deux décisions éclairées

Premier cas, une maison des années 1975 sur terre-plein en zone d’exposition forte : façades saines, mais signaux intérieurs convergents côté jardin et deux grands cèdres à huit mètres. Le bilan conclut à un début de mouvement, chiffrage de prévention et de surveillance à l’appui : l’acheteur négocie, achète en connaissance de cause, et engage les corrections d’abords dès le premier mois. Second cas, une maison récente affichée sans histoire : le bilan révèle une extension sans joint de rupture et une fissure traversante masquée par un bardage neuf. L’acheteur renonce ; six mois plus tard, le bien se revend après travaux, au juste prix cette fois. Dans les deux cas, la dépense du bilan s’est mesurée en centaines d’euros et l’enjeu en dizaines de milliers.

Dernier conseil de méthode : menez la lecture du contexte (volet 1) avant la première visite, pas après. Les données publiques orientent le regard et les questions, et elles évitent de tomber amoureux d’un bien avant d’avoir vu son terrain. En zone argileuse, la raison précède le coup de coeur, ou le coup de coeur finit en dossier d’assurance.

Et si vous achetez à plusieurs (indivision, SCI familiale), partagez le rapport avec tous les décideurs avant l’offre : un document technique commun évite les débats d’impressions et aligne tout le monde sur les mêmes faits, au moment où la décision se joue.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts réalisent des bilans avant achat dans toutes les Yvelines, de Versailles à Mantes-la-Jolie.

Questions fréquentes

Bilan avant achat en zone argileuse : vos questions

Comment savoir si le bien visé est en zone argileuse ?

Consultez la carte d’exposition au retrait-gonflement sur georisques.gouv.fr avec l’adresse exacte : elle donne le niveau de la parcelle et l’historique catnat de la commune.

Le diagnostic obligatoire couvre-t-il les fissures ?

Non : les diagnostics réglementaires (énergie, plomb, termites…) ne portent pas sur la structure. L’examen structurel relève d’un bilan avant achat distinct.

Une maison sans fissure visible est-elle forcément saine ?

Pas nécessairement : rafraîchissements récents, signaux intérieurs discrets et contexte très exposé peuvent coexister avec des façades impeccables. D’où la grille en quatre volets.

Puis-je négocier le prix avec le rapport ?

Oui, c’est l’un de ses usages majeurs : un chiffrage technique des travaux fonde une négociation factuelle, bien mieux qu’une inquiétude diffuse.

Que vérifier pour une maison récente en zone argileuse ?

L’étude de sol et la conformité des fondations aux préconisations : depuis la loi ELAN, les constructions en zone exposée y sont soumises. Les écarts engagent le constructeur.

Combien de temps dure un bilan avant achat ?

L’examen sur place se cale sur une visite approfondie du bien ; le rapport écrit suit rapidement pour tenir dans votre calendrier d’achat.

Le vendeur peut-il refuser l’examen ?

Il peut refuser l’accès, ce qui est en soi un signal. La condition suspensive d’expertise au compromis sécurise alors votre engagement.

Arbres près de la maison : faut-il s’inquiéter ?

Des sujets de haute tige très proches accentuent la dessiccation du sol en été. Leur présence s’intègre à l’analyse, avec les solutions possibles (écran anti-racines, gestion).

Le rapport me protège-t-il après l’achat ?

Oui : état zéro daté du bien, il documente ce qui existait à l’achat, utile pour un futur dossier d’assurance ou une action en vices cachés.

Que coûte un bilan avant achat dans les Yvelines ?

Les conditions et le contenu de la mission figurent sur la page tarifs du site ; rapportez ce montant au prix du bien et au coût d’une erreur.

Un achat en vue en zone argileuse ?

Nos experts examinent le bien avant votre signature et vous remettent un avis écrit indépendant, partout dans les Yvelines.

Sources

  • Géorisques, carte d’exposition au retrait-gonflement des argiles et base GASPAR, georisques.gouv.fr
  • Loi ELAN et textes d’application (études de sol en zone argileuse), legifrance.gouv.fr
  • Code de l’environnement, article L.125-5 (état des risques), legifrance.gouv.fr

"Maison
Fissures

Vendre sa maison pendant une procédure catnat sécheresse : ce qui est possible

Sécheresse 2026, Yvelines (78)

Oui, on peut vendre une maison pendant une procédure de catastrophe naturelle en cours : ni la déclaration de sinistre ni l’attente de l’indemnisation n’interdisent la vente. Mais tout doit être déclaré à l’acheteur, et le sort de l’indemnité comme des travaux se négocie noir sur blanc dans l’acte. Bien géré, un dossier catnat en cours n’empêche pas une vente aux Yvelines ; mal géré, il fabrique un contentieux.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Maison des Yvelines mise en vente pendant une procédure catastrophe naturelle sécheresse en cours

Yvelines (78)

Mutation professionnelle, succession, projet qui n’attend pas : il arrive qu’il faille vendre alors que le dossier sécheresse 2026 est encore ouvert. Beaucoup de propriétaires des Yvelines imaginent devoir choisir entre attendre des mois ou brader. La réalité est plus nuancée : la vente d’un bien sinistré en cours d’indemnisation est parfaitement légale et organisable, à condition de respecter des règles d’information strictes et d’anticiper trois questions : qui touche l’indemnité, qui fait les travaux, et comment le prix en tient compte.

Ce que la loi vous impose de dire à l’acheteur

Deux obligations structurent la transparence. L’état des risques, annexé dès la promesse en application de l’article L.125-5 du code de l’environnement, informe sur l’exposition de la parcelle aux risques naturels. Et le vendeur doit déclarer par écrit les sinistres ayant donné lieu à indemnisation au titre d’une catastrophe naturelle pendant sa période de propriété. Un dossier en cours, des fissures déclarées, une expertise d’assurance programmée : tout cela se dit, par écrit, avant la signature.

Au-delà du minimum légal, l’intérêt bien compris du vendeur est la transparence documentée : un acheteur qui découvre après coup un sinistre dissimulé dispose d’armes redoutables (vices cachés, dol), et les ventes cassées coûtent toujours plus cher que les décotes consenties.

À qui revient l’indemnité d’assurance ?

C’est LA question à régler dans l’acte. Principe de base : l’indemnité répare un préjudice subi par le propriétaire au jour du sinistre ; mais selon le stade du dossier et la rédaction de l’acte, elle peut être conservée par le vendeur (qui a vendu moins cher en conséquence) ou transférée à l’acheteur (qui fera réaliser les travaux). Les deux schémas se pratiquent ; ce qui ne pardonne pas, c’est le silence de l’acte, qui laisse chacun croire que l’indemnité lui revient.

Concrètement, le notaire insère une clause précisant qui perçoit les indemnités à venir, qui gère la suite du dossier avec l’assureur, et comment les travaux déjà indemnisés mais non réalisés sont traités. Prévenez aussi l’assureur de la vente : la gestion du dossier doit suivre la bonne personne.

Prix de vente : décote subie ou décote maîtrisée

Un bien fissuré en cours de procédure ne se vend pas au prix du même bien sain : la vraie question est de savoir si la décote sera fixée par la peur ou par les chiffres. La peur, c’est l’acheteur qui retranche un montant forfaitaire et large pour couvrir son incertitude. Les chiffres, c’est un dossier technique qui qualifie la cause, l’ampleur réelle des désordres et la nature des travaux, adossé au dossier d’assurance en cours : l’incertitude diminue, la décote aussi.

C’est le rôle d’un rapport d’expertise indépendant établi côté vendeur avant la mise en vente : il fixe un état des lieux daté, crédibilise le discours et sert de base de négociation. Les conditions de nos interventions dans les Yvelines sont détaillées sur la page tarifs.

Les trois scénarios types, et comment les sécuriser

Scénario 1 : la vente se signe avant la visite de l’expert d’assurance. L’acte organise le transfert du suivi du dossier et le sort des indemnités futures ; l’acheteur reprend le dossier avec toutes les pièces (déclaration, photos datées, rapport d’expert).

Scénario 2 : l’indemnité est fixée mais les travaux non réalisés. Soit le vendeur conserve l’indemnité et le prix reflète les travaux restants, soit l’indemnité est transférée et le prix s’en approche d’autant. Dans les deux cas, le chiffrage des travaux doit être réaliste, étude de sol comprise si des reprises structurelles s’imposent.

Scénario 3 : les travaux sont faits, le dossier se clôt. La vente redevient classique, mais la documentation reste essentielle : factures, garanties des entreprises, rapports de suivi démontrant la stabilisation. Ce dossier de traçabilité rassure l’acheteur et protège le vendeur pour l’avenir.

Côté acheteur : une opportunité qui se vérifie

Pour un acquéreur averti, un bien en cours de procédure peut être une opportunité raisonnée, à trois conditions : lire l’intégralité du dossier d’assurance, faire vérifier la cause et l’ampleur par son propre expert, et faire écrire le sort de l’indemnité dans l’acte. Notre guide du bilan avant achat en zone argileuse détaille cette vérification ; et pour les désordres qui se révéleraient après coup, la question des vices cachés reste le filet de sécurité juridique.

La check-list du vendeur pressé mais prudent

Avant la mise en vente : rapport d’expertise indépendant daté, dossier d’assurance complet et classé, état des risques à jour. Pendant la négociation : transparence écrite sur le sinistre et son stade, chiffrage des travaux sur base technique, position claire sur le sort de l’indemnité. Au compromis : clause indemnités rédigée par le notaire, information de l’assureur, transfert organisé des pièces. Cette discipline ne ralentit pas la vente : elle supprime les allers-retours anxieux qui, eux, font perdre des semaines et des acheteurs.

Le calendrier croisé vente / dossier d’assurance

La difficulté pratique vient du croisement de deux calendriers qui s’ignorent : celui de la vente (mandat, offre, compromis, delai de rétractation, conditions suspensives, acte) et celui du sinistre (déclaration, visite d’expertise, rapport, offre, travaux). Trois points de friction méritent anticipation. La visite de l’expert d’assurance pendant la commercialisation : organisez-la tôt, ses conclusions nourrissent la négociation au lieu de la percuter. Le compromis signé avant le rapport : prévoyez la clause qui ajuste les obligations des parties selon les conclusions à venir, plutôt que de laisser l’acheteur découvrir le rapport entre compromis et acte. L’acte signé avant l’offre d’indemnisation : le transfert du dossier et des indemnités doit être notifié à l’assureur sans delai, faute de quoi les courriers continuent d’arriver chez l’ancien propriétaire et les delais de réponse se perdent. Un professionnel qui a déjà piloté ce croisement de calendriers vous fera gagner des semaines.

Yvelines : un marché qui récompense les dossiers propres

Sur un marché exigeant comme celui des Yvelines, les acheteurs sont accompagnés, renseignés, souvent conseillés par leur propre expert. Les biens sinistrés qui se vendent bien sont ceux qui arrivent avec un dossier limpide : historique du sinistre, pièces d’assurance, rapport indépendant, chiffrage des travaux. Ce n’est pas un hasard : la transparence organisée transforme un sujet d’angoisse en paramètre de négociation, et c’est exactement ce que recherche un acquéreur sérieux.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts sécurisent les ventes de biens sinistrés dans toutes les Yvelines.

Questions fréquentes

Vendre pendant une procédure : vos questions

Est-il légal de vendre pendant un dossier catnat en cours ?

Oui, à condition d’informer l’acheteur par écrit du sinistre et de son stade, et de régler dans l’acte le sort des indemnités et du dossier.

Dois-je déclarer un sinistre simplement déclaré, pas encore indemnisé ?

La loi impose de déclarer les sinistres indemnisés ; la prudence et la jurisprudence sur le dol commandent de déclarer aussi les procédures en cours. La transparence écrite protège le vendeur.

Qui touche l’indemnité si je vends avant la fin du dossier ?

Ce que prévoit l’acte : conservation par le vendeur ou transfert à l’acheteur. Sans clause, place aux litiges : faites écrire la solution par le notaire.

L’acheteur peut-il reprendre mon dossier d’assurance ?

La continuité du dossier s’organise avec l’assureur et dans l’acte : transmission des pièces, information de la compagnie, désignation de l’interlocuteur.

Quelle décote pour une maison en cours de procédure ?

Il n’y a pas de barème : la décote dépend de la cause, des travaux restants et de la qualité du dossier. Un chiffrage technique la réduit presque toujours.

Puis-je vendre sans attendre l’arrêté de catastrophe naturelle ?

Oui. Documentez l’état du bien et le signalement en mairie : si l’arrêté arrive après la vente, la clause de l’acte dira qui déclare et qui perçoit.

Le notaire vérifie-t-il l’état du bâtiment ?

Non, ce n’est pas sa mission : il sécurise le droit, pas la technique. L’état des lieux technique relève de l’expert en bâtiment.

Que risque un vendeur qui cache le sinistre ?

Action en vices cachés, voire en dol : réduction du prix, dommages et intérêts, parfois annulation de la vente. Le silence coûte toujours plus cher que la transparence.

Un rapport d’expert côté vendeur a-t-il une valeur pour l’acheteur ?

Oui, comme état des lieux daté et argument de négociation ; l’acheteur reste libre de le faire contre-vérifier par son propre expert.

Que coûte la sécurisation technique d’une vente ?

Les conditions d’intervention dans les Yvelines sont présentées sur la page tarifs du site, rapport écrit inclus.

Vendre un bien sinistré sans fabriquer un litige

État des lieux daté, dossier d’assurance clarifié, négociation sur les chiffres : nos experts sécurisent votre vente dans toutes les Yvelines.

Sources

  • Code de l’environnement, article L.125-5 (information de l’acquéreur), legifrance.gouv.fr
  • Code civil, articles 1641 et suivants (vices cachés) et 1137 (dol), legifrance.gouv.fr
  • Code des assurances, articles L.125-1 et suivants (régime catnat), legifrance.gouv.fr

"Entretien
Fissures

Meulières et maisons anciennes sur l’argile : l’entretien qui protège

Fissures et sécheresse, Yvelines (78)

Les meulières et maisons en moellons des Yvelines ont traversé un siècle de sécheresses, mais les cycles extrêmes rapprochés de la dernière décennie, 2018, 2020, 2022 et désormais 2026, sollicitent leur bâti comme jamais. Protéger une maison ancienne sur sol argileux ne demande pas de la transformer : cela demande de respecter sa logique constructive et de maîtriser l’eau autour d’elle. Voici le guide d’entretien du bâti d’avant-guerre face au retrait-gonflement.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
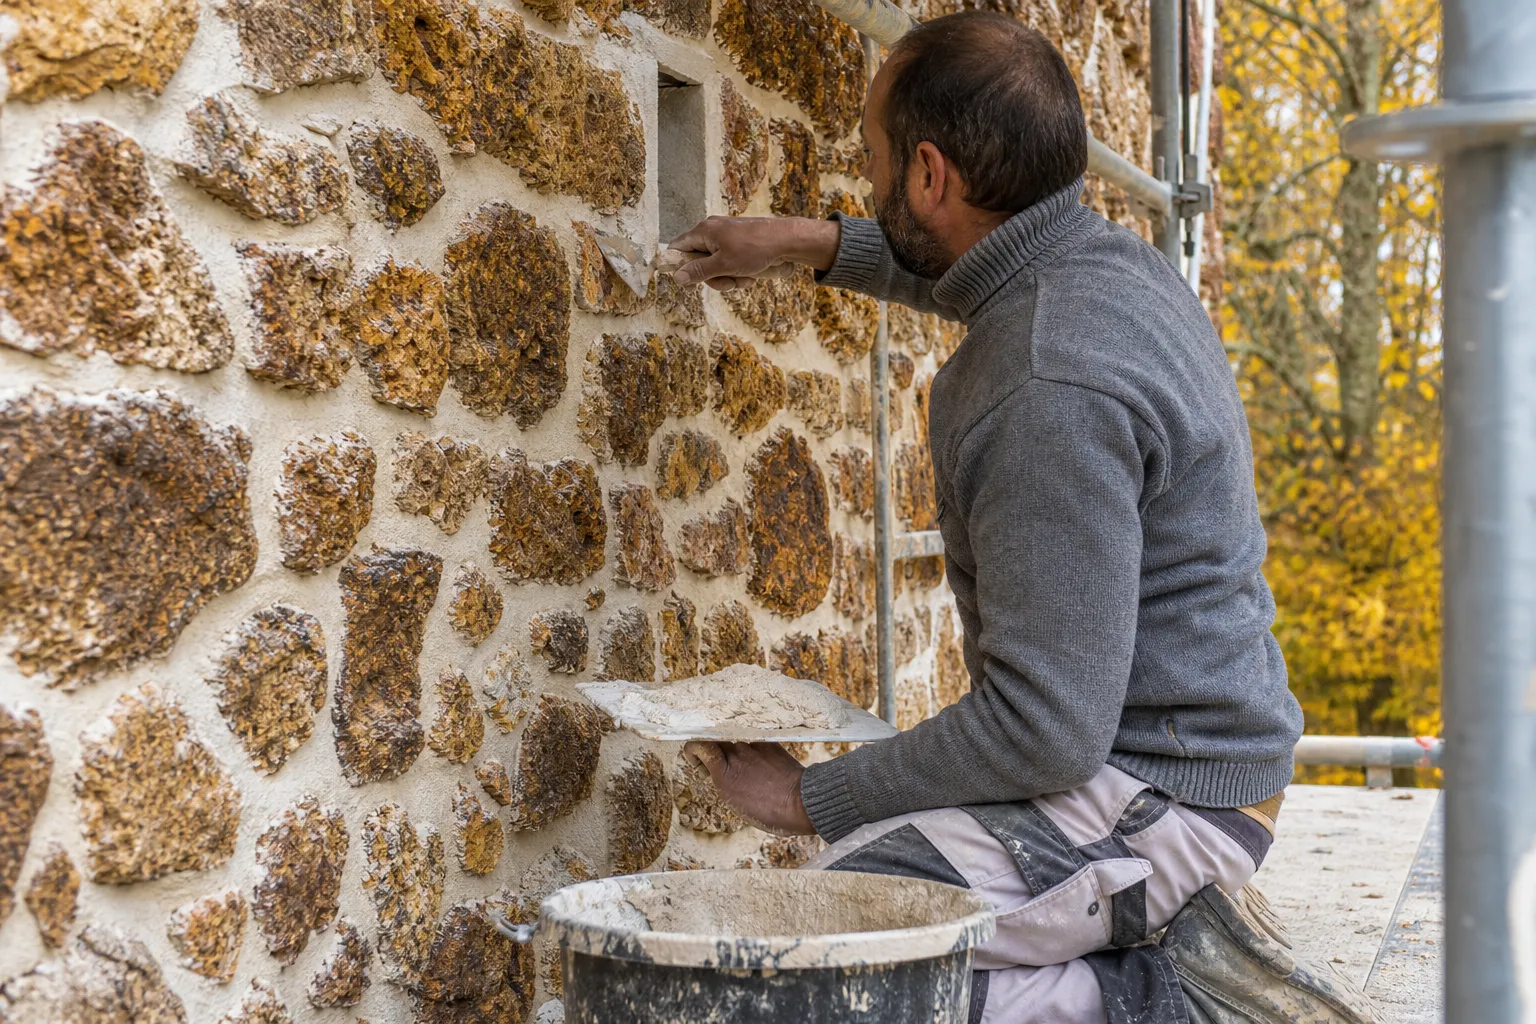
Entretien à la chaux des joints d'une meulière des Yvelines pour protéger le bâti ancien sur sol argileux

Yvelines (78)

De Chatou au Vésinet, de Versailles aux bourgs du Mantois, le patrimoine meulier et les maisons de moellons font le charme du département, et une partie de son parc le plus exposé : fondations d’époque peu profondes, mortiers de chaux vieillissants, caves et sous-sols partiels. Après l’été 2026, le plus chaud jamais mesuré en France, ces maisons méritent une attention particulière, et surtout des soins adaptés : le bâti ancien ne se traite pas comme un pavillon des années 1980.

Comprendre comment une maison ancienne encaisse les mouvements

Le bâti ancien a une qualité méconnue : sa relative souplesse. Maçonneries de moellons hourdées à la chaux, planchers bois, refends épais : l’ensemble tolère des déformations modestes en se micro-fissurant dans les joints, là où une structure rigide casserait franchement. C’est pourquoi une meulière centenaire présente presque toujours des fissures anciennes stabilisées, qui font partie de sa vie. Le problème commence quand les mouvements dépassent cette tolérance : cycles de retrait-gonflement extrêmes, assèchement localisé par un arbre, fuite qui délave un sol d’assise. Les signes à distinguer : les fissures patinées, aux lèvres salies par les décennies, et les fissures fraîches, aux arêtes vives, apparues ou réactivées depuis l’été.

Les erreurs modernes qui fragilisent le bâti ancien

Trois interventions contemporaines aggravent souvent les choses. Le rejointoiement au ciment : plus rigide et plus étanche que la chaux, il bloque les micro-mouvements et la respiration du mur, concentrant les efforts sur les moellons. L’imperméabilisation périphérique mal pensée : une terrasse béton collée à une façade et pas aux autres crée les différentiels d’humidité que l’argile déteste. Et la suppression brutale de la végétation historique : abattre le tilleul centenaire qui pompait l’eau depuis toujours provoque un regonflement du sol auquel la maison ne s’attend pas. Le fil conducteur : la maison ancienne vit en équilibre avec son environnement ; les changements brutaux, même bien intentionnés, la déstabilisent.

L’entretien qui protège vraiment, poste par poste

L’eau d’abord, comme toujours sur l’argile : gouttières et descentes en bon état (les anciennes descentes en fonte fuient souvent aux jonctions), rejets éloignés des fondations, caniveaux et pavages anciens entretenus, regards curés. Les enduits et joints ensuite : réparations à la chaux, compatibles avec le bâti, en surveillant les zones de fissuration ancienne. La cave enfin, thermomètre de la maison : une cave anciennement saine qui devient humide, ou l’inverse, signale un changement du régime d’eau du sol ; un oeil deux fois par an suffit. Côté végétation : entretenir les sujets anciens par tailles douces plutôt que les supprimer, et tenir les plantations nouvelles à distance, l’arbre jeune et vigoureux étant plus agressif pour le sol que le vieux sujet stabilisé.

Après l’été 2026 : surveiller sans sur-réagir

Si des fissures fraîches sont apparues : photos datées avec repère, témoins ou jauges sur les plus franches, relevés toutes les deux à trois semaines pendant la réhydratation. Sur le bâti ancien, la lecture des témoins demande du discernement : des micro-mouvements saisonniers dans les joints sont normaux ; une progression continue, une fissure traversante ou un désaffleurement ne le sont pas. Et si les désordres s’inscrivent dans l’épisode : signalement en mairie pour la sécheresse 2026, comme pour toute maison, avec déclaration à l’assureur dans les 30 jours de l’arrêté le moment venu, franchise légale de 1 520 euros. L’ancienneté du bien ne réduit en rien les droits à la garantie catastrophes naturelles ; elle exige seulement un dossier qui distingue les désordres de l’épisode des stigmates du siècle passé, distinction qui est précisément le travail de l’expert.

Gardez aussi la mémoire du bien : un carnet de maison rassemblant photos datées des façades année après année, travaux réalisés et observations saisonnières devient, au fil du temps, le meilleur outil de diagnostic du bâti ancien, et un argument de poids à la revente comme face à un assureur.

Travaux lourds sur bâti ancien : la prudence en double

Si un mouvement actif est confirmé, les solutions se choisissent avec un soin particulier : les reprises en sous-oeuvre rigidifient localement une structure souple, ce qui peut déplacer les désordres au lieu de les régler ; les injections modifient le régime hydrique d’un sol avec lequel la maison vivait en équilibre. Rien de tout cela n’est exclu, mais tout doit être dimensionné par une étude géotechnique et une lecture structurelle du bâti ancien, pas par un devis type. Notre expertise des maisons anciennes est présentée sur la page expertise fissures dans les Yvelines, nos prix sur la page nos tarifs, et le contexte de l’épisode dans notre article sur la sécheresse 2026 dans les Yvelines.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Bâti ancien et argile : vos questions

Comment dater une fissure sur une meulière : ancienne ou récente ?
Regardez les lèvres : une fissure ancienne a des arêtes émoussées, des salissures et parfois d’anciens rebouchages dedans ; une fissure fraîche a des arêtes vives et un fond propre. Le témoin tranche ensuite : posé sur une fissure patinée, il révèle si elle s’est réactivée avec l’épisode 2026.
Les fissures anciennes stabilisées doivent-elles entrer dans mon dossier sécheresse ?
Oui, en tant qu’état antérieur : les inventorier et les dater protège votre dossier en montrant ce qui préexistait et ce qui est nouveau ou réactivé. Un dossier qui cache l’ancien pour grossir le récent s’effondre à la première contre-analyse ; un dossier qui distingue les deux est inattaquable.
Pourquoi le ciment est-il déconseillé sur les joints d’une meulière ?
Parce qu’il est plus rigide et moins perméable que le mortier de chaux d’origine : il bloque les micro-mouvements que le mur gérait naturellement et piège l’humidité derrière lui, au détriment des moellons. Les réparations compatibles se font à la chaux, par un artisan habitué au bâti ancien.
Ma cave devient humide depuis quelques années : un lien avec les sécheresses ?
Possiblement : les cycles extrêmes modifient les circulations d’eau dans le sol, et une cave qui change de régime signale cette évolution. C’est une information utile au diagnostic, pas une alarme en soi : notez les saisons et conditions des changements et mentionnez-les à l’expert.
Faut-il drainer autour d’une maison ancienne pour la protéger ?
Pas par principe : un drainage mal conçu assèche un sol d’assise avec lequel la maison vivait en équilibre et peut créer le désordre qu’il prétendait prévenir. Sur bâti ancien, toute modification du régime d’eau se réfléchit globalement, idéalement après avis, surtout en sol argileux.
L’isolation par l’extérieur change-t-elle quelque chose au risque ?
Elle modifie la respiration des murs et masque les façades, donc la lecture future des désordres : photographiez et documentez l’état complet des maçonneries avant pose, et traitez les fissures actives avant d’isoler. Isoler par-dessus un mouvement non réglé revient à cacher le tableau de bord.
Un vieux puits dans le jardin : risque ou atout ?
Les deux : un puits ancien raconte le niveau d’eau historique et peut servir d’indicateur, mais un puits comblé ou fuyard modifie localement le sol. Signalez son existence à l’expert, et ne le comblez jamais sans avis : les comblements improvisés créent des points durs et des circulations imprévues.
Les meulières sont-elles couvertes comme les autres maisons par la garantie catastrophes naturelles ?
Oui, intégralement : l’âge du bien n’est pas une exclusion. La discussion portera sur la part de l’épisode dans les désordres, par rapport à l’état antérieur du bâti : d’où l’importance de l’inventaire daté qui distingue fissures patinées et fissures fraîches.
Qui trouve-t-on pour travailler correctement sur le bâti ancien dans le 78 ?
Des maçons formés au bâti ancien et à la chaux existent dans le département ; le bon filtre est leur pratique réelle (chantiers de référence, connaissance des mortiers) et leur acceptation de travailler sur prescription. Notre rapport peut servir de cahier des charges pour comparer leurs devis sur la même base.
Que surveiller en priorité cet hiver sur ma maison ancienne ?
Trois points : les fissures fraîches repérées depuis l’été (relevés réguliers), les menuiseries qui changent de comportement, et l’eau : gouttières aux redoux, cave aux grandes pluies. Un carnet de maison, quelques photos datées par mois, suffit : l’ancien se surveille dans la durée, pas dans l’urgence.

Une meulière ou une maison ancienne à protéger ?

Diagnostic respectueux du bâti d’époque et préconisations compatibles, dans toutes les Yvelines.

Sources

  • Géorisques, Le retrait-gonflement des argiles et arrêtés par commune, georisques.gouv.fr
  • Météo-France, Bilan climatique de l’été 2026, publié le 3 septembre 2026, meteofrance.fr
  • Service-Public.fr, Catastrophe naturelle : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026, service-public.gouv.fr


"Expert
Fissures

Expert d’assurance, entreprise, expert indépendant : qui croire pour vos fissures ?

Fissures et sécheresse, Yvelines (78)

Autour d’une maison fissurée gravitent trois discours : celui de l’expert missionné par l’assurance, celui de l’entreprise de travaux, et celui de l’expert indépendant. Les trois parlent technique, les trois semblent sûrs d’eux, et ils se contredisent souvent. La clé pour s’y retrouver tient en une question : qui est payé pour quoi ? Voici comment lire chaque discours, et construire votre propre position dans un dossier sécheresse 2026.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Expert d'assurance, entreprise, expert indépendant : trois lectures d'une même fissure dans les Yvelines

Yvelines (78)

Après un épisode comme l’été 2026, les propriétaires yvelinois touchés vont recevoir des avis contradictoires : la compagnie qui minimise, l’entreprise qui dramatise, le beau-frère qui a lu un forum. Aucun de ces acteurs n’est malhonnête par nature ; chacun répond à ses propres incitations. Comprendre ces incitations vaut tous les détecteurs de mensonge, dans un département où Plaisir compte 8 reconnaissances sécheresse, Rambouillet 6 et où 2022 a ouvert la liste à Poissy et Conflans-Sainte-Honorine.

L’expert d’assurance : mandaté pour vérifier, payé pour cadrer

Missionné et rémunéré par la compagnie, il vérifie que la sécheresse est la cause déterminante des désordres et chiffre la remise en état. Son discours type : prudent sur l’imputation, précis sur les exclusions, mesuré sur les montants. Ce qu’il fait bien : l’examen méthodique, la connaissance des barèmes. Ses angles morts structurels : la tentation des causes alternatives (végétation, défaut d’origine, entretien) qui sortent du régime catnat, et les chiffrages calés sur la réparation visible plutôt que sur le traitement de la cause. Comment l’aborder : en technicien, avec un dossier daté et organisé, idéalement assisté : ses conclusions se discutent, par les voies contradictoires prévues au contrat.

L’entreprise de travaux : compétente pour faire, pas pour prescrire

Le maçon, le spécialiste de l’injection de résine ou des micropieux savent exécuter, et leur avis sur la faisabilité vaut de l’or. Mais leur diagnostic gratuit a une boussole : leur carnet de commandes. L’entreprise d’injection voit des sols à injecter, le spécialiste des micropieux voit des fondations à reprendre, et le devis arrive avant la caractérisation du sol. Ce biais ne disparaît pas avec la bonne foi : il est structurel. Comment l’aborder : jamais de travaux lourds sans diagnostic indépendant préalable et, pour les reprises structurelles, sans étude géotechnique qui dimensionne. Ensuite seulement, les devis d’entreprises se comparent sur une base saine, et les bonnes entreprises préfèrent d’ailleurs travailler sur prescription claire.

L’expert indépendant : payé pour conclure, pas pour vendre la suite

L’expert d’assuré est rémunéré par vous, pour son avis et rien d’autre : il ne vend ni travaux ni produits, et son intérêt bien compris est la solidité de ses conclusions, qui seront confrontées à celles de la compagnie. Son discours type : des constats mesurés, des causes discutées et hiérarchisées, des préconisations par étapes. Sa limite : il ne décide pas à votre place, et un bon rapport dit aussi ce qui reste incertain. Comment le choisir : indépendance réelle vis-à-vis des entreprises (posez la question frontalement), méthode visible (rapport structuré, causes alternatives discutées), assurance professionnelle. Méfiez-vous des « expertises gratuites » : la gratuité a toujours un modèle économique, et c’est rarement le vôtre.

Trois discours sur la même fissure : exemple grandeur nature

Prenons une fissure en escalier sur un pignon de pavillon à Plaisir, apparue en août 2026. L’expert d’assurance peut y voir « un défaut de chaînage aggravé par la végétation proche », l’entreprise d’injection « un sol à stabiliser d’urgence sur toute la façade », l’expert indépendant « un mouvement différentiel compatible avec le retrait-gonflement, à confirmer par suivi hivernal, causes alternatives examinées et écartées pour les motifs suivants ». Les trois regardent la même fissure ; seul le troisième discours est construit pour être confronté aux deux autres. C’est toute sa fonction : fournir la position technique de référence à partir de laquelle vous discutez l’imputation avec la compagnie et les solutions avec les entreprises.

Ajoutons le quatrième discours, celui de l’entourage et des forums : précieux pour le moral, dangereux pour la méthode. Chaque maison a son sol, ses fondations et son histoire ; le dossier du cousin dans un autre département ne prédit rien du vôtre. Prenez les retours d’expérience comme des questions à poser, jamais comme des réponses.

Construire votre position : la séquence qui protège

Dans l’ordre : documentation datée par vos soins (photos, relevés, témoins), signalement en mairie pour la sécheresse 2026, diagnostic indépendant pendant l’évolution des désordres, puis déclaration complète après l’arrêté (30 jours, franchise de 1 520 euros, provision sous 2 mois, indemnisation sous 3 mois), expertise d’assurance en étant assisté, et seulement ensuite les devis d’entreprises, sur prescription claire. Chaque acteur intervient alors à sa juste place : la compagnie paie ce qu’elle doit, l’entreprise exécute ce qui est prescrit, et vous arbitrez sur pièces. Notre rôle dans cette séquence est détaillé sur la page expertise fissures dans les Yvelines, nos prix sur la page nos tarifs, et les pièges de procédure dans notre article sur les 7 erreurs qui ruinent un dossier sécheresse.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

À qui se fier : vos questions

L’expert de l’assurance est-il forcément de mauvaise foi ?
Non, et le présumer est contre-productif : la plupart font un travail correct dans le cadre de leur mandat. Le point n’est pas la moralité mais la structure : il répond à la compagnie qui le missionne. Votre protection n’est pas la défiance, c’est le dossier technique qui rend les raccourcis impossibles.
Une entreprise sérieuse peut-elle faire un bon diagnostic gratuit ?
Elle peut faire un avis de faisabilité honnête, pas un diagnostic indépendant : la prescription qui précède le devis de celui qui exécutera reste structurellement orientée, même de bonne foi. Les entreprises sérieuses le savent et préfèrent intervenir sur prescription d’un tiers : c’est même un signe pour les reconnaître.
Comment vérifier l’indépendance réelle d’un expert ?
Trois questions directes : percevez-vous une rémunération, commission ou apport d’affaires d’entreprises de travaux ? Votre rapport discute-t-il les causes alternatives ? Puis-je voir un exemple de rapport anonymisé ? Ajoutez l’attestation d’assurance professionnelle. Les réponses évasives sont une réponse.
Mon assureur dit que son expert « suffit » : vrai ou faux ?
Son expert suffit à la compagnie pour se positionner ; rien ne vous oblige à vous en contenter. Le droit de vous faire assister à vos frais est acquis, et les contrats organisent l’expertise contradictoire en cas de désaccord. La question n’est pas de savoir s’il suffit, mais à qui.
Le devis le plus cher est-il le plus sérieux ?
Pas plus que le moins cher : sans prescription technique préalable, les devis ne sont pas comparables entre eux, chacun chiffrant sa propre interprétation du problème. Après diagnostic et, si besoin, étude géotechnique, les devis répondent à la même prescription et la comparaison devient honnête.
Qui croire quand l’expert d’assurance et le mien se contredisent ?
Ni l’un ni l’autre sur parole : la contradiction se tranche par la confrontation des démonstrations, idéalement sur place. C’est l’objet de la discussion contradictoire, puis de l’expertise à trois avec tiers arbitre prévue par la plupart des contrats. Le rapport le mieux construit l’emporte généralement, et c’est tant mieux.
Les plateformes en ligne d’« expertise fissures à distance » valent-elles quelque chose ?
Comme premier tri sur photos, éventuellement ; comme pièce de dossier, non : sans visite, ni mesure ni examen de l’environnement et du sol, pas de qualification opposable. Pour un enjeu d’indemnisation ou de travaux, l’examen sur place reste sans substitut.
Un géotechnicien peut-il remplacer l’expert bâtiment ?
Les deux se complètent : le géotechnicien caractérise le sol par sondages et essais, l’expert bâtiment lit la structure, les désordres et leur cause, puis prescrit l’étude géotechnique quand elle s’impose. Commander des sondages sans lecture du bâti, c’est souvent payer la mauvaise investigation en premier.
Que faire si une entreprise a déjà commencé des travaux sur sa propre prescription ?
Suspendez ce qui peut l’être, documentez l’état et les travaux réalisés (photos, factures), et faites qualifier la situation par un tiers avant la suite : la question devient double (le désordre initial, et la pertinence des travaux engagés). Plus tôt le tiers intervient, plus il reste de marges.
Votre cabinet vend-il des travaux ou des produits ?
Non : notre modèle est l’expertise seule, facturée selon nos prix publics (page nos tarifs du site), sans lien capitalistique ni commercial avec des entreprises de travaux. Nos rapports prescrivent et contrôlent ; l’exécution appartient aux entreprises que vous choisissez, devis comparés sur notre prescription.

Besoin d’une position technique de référence ?

Un diagnostic indépendant pour arbitrer entre les discours, partout dans les Yvelines.

Sources

  • Service-Public.fr, Catastrophe naturelle : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026, service-public.gouv.fr
  • Géorisques, base GASPAR, arrêtés de catastrophe naturelle par commune, georisques.gouv.fr
  • Météo-France, Bilan climatique de l’été 2026, publié le 3 septembre 2026, meteofrance.fr


"Ne
Fissures

Les 7 erreurs qui ruinent un dossier sécheresse, et comment les éviter

Fissures et sécheresse, Yvelines (78)

Les dossiers sécheresse ne se perdent pas sur la gravité des désordres : ils se perdent sur des erreurs de procédure, presque toujours les mêmes. Délai de déclaration manqué, preuves effacées, offre signée trop vite : voici les sept erreurs qui coûtent le plus cher aux propriétaires, observées dossier après dossier, et la parade pour chacune, calibrée pour l’épisode 2026 dans les Yvelines.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Ne pas signer trop vite : une des sept erreurs qui ruinent un dossier sécheresse dans les Yvelines

Yvelines (78)

Un dossier sécheresse traverse deux ans de procédure en moyenne, de la première fissure à l’indemnisation : deux ans d’occasions de se tromper. Les erreurs qui suivent ne sont pas théoriques : nous les retrouvons dans les dossiers que nous reprenons, dans un département où Plaisir compte 8 reconnaissances sécheresse, Rambouillet 6 et où Poissy et Conflans-Sainte-Honorine ont connu leur première avec 2022. Autant les connaître avant de les commettre.

Erreur 1 : reboucher avant d’avoir qualifié

La plus fréquente et la plus destructrice : faire venir un enduiseur « pour que ce soit propre » avant tout diagnostic. Résultat : les preuves visuelles disparaissent, l’évolution devient invisible, et l’expert d’assurance, passant des mois plus tard, ne constate plus rien d’exploitable. La parade : documenter d’abord (photos datées, témoins), réparer après qualification de la cause et stabilisation. Les seules interventions légitimes avant diagnostic sont conservatoires : protéger une fissure traversante des infiltrations, étayer si la sécurité l’exige.

Erreur 2 : ne pas signaler en mairie, ou trop tard

Beaucoup attendent l’arrêté pour se manifester, or l’arrêté dépend des demandes communales, qui dépendent des signalements. Dans les communes yvelinoises sans historique de reconnaissance, cette erreur est fatale au dossier de tout le monde : sans signalements, la commune ne dépose pas, et sans dépôt, aucune reconnaissance possible. La parade : un courrier recommandé en mairie dès les désordres constatés, demandant explicitement le dépôt pour les mouvements de terrain liés à la sécheresse et à la réhydratation des sols de 2026.

Erreur 3 : rater le délai de 30 jours

La publication de l’arrêté au Journal officiel ouvre un délai de 30 jours pour déclarer le sinistre à l’assureur. Les arrêtés sortent par vagues, sans courrier individuel aux propriétaires : ceux qui ne surveillent pas découvrent parfois la reconnaissance après l’échéance. La parade : organiser la veille dès maintenant (mairie, fiche Géorisques de la commune, alertes presse locale) et préparer le dossier de déclaration à l’avance pour ne plus avoir qu’à l’envoyer.

Erreur 4 : déclarer les mains vides

Une déclaration sans descriptif précis, sans photos datées ni chronologie laisse l’expert de la compagnie seul maître des constats, des mois après les faits, en pleine refermeture hivernale des fissures. La parade : joindre dès la déclaration l’inventaire photographique, le tableau de relevés, la fiche Géorisques de la parcelle et, idéalement, un rapport d’expertise indépendant établi pendant l’évolution des désordres.

Erreur 5 : affronter seul l’expertise d’assurance

Recevoir l’expert de la compagnie sans préparation ni assistance, c’est jouer la pièce maîtresse du dossier sans connaître les règles : causes alternatives non discutées, chiffrage limité au rebouchage, compte rendu signé sur le pas de la porte. La parade : préparer un dossier organisé, être présent, et se faire assister par un expert d’assuré qui porte la discussion contradictoire sur le terrain technique, devant les désordres.

Erreur 6 : accepter la première offre « pour en finir »

Après des mois d’attente, la tentation de signer est forte, surtout si l’offre paraît ronde. Mais une indemnisation qui finance les symptômes sans traiter la cause prépare le sinistre suivant, et une quittance pour solde de tout compte ferme la porte aux compléments. La parade : vérifier que le chiffrage couvre la remise en état réelle (investigations géotechniques comprises quand la gravité l’exige), discuter chiffres en main, et ne jamais signer sous pression de calendrier. Rappel utile : la franchise légale est de 1 520 euros, la provision due sous 2 mois et l’indemnisation sous 3 mois.

Erreur 7 : laisser filer la prescription pendant les discussions

Dans les dossiers contestés, les échanges de courriers peuvent durer, et la prescription biennale des actions liées au contrat d’assurance court pendant ce temps. Deux ans passent vite entre une contestation et une médiation. La parade : interrompre la prescription dans les formes (recommandé circonstancié, désignation d’expert) avant de poursuivre les discussions amiables, et garder la chronologie écrite de tous les échanges.

Une huitième erreur mérite une mention : tout faire seul par économie. Les postes gratuits (photos, signalement, veille) relèvent de vous, mais l’expertise au bon moment et l’assistance à la visite contradictoire se rentabilisent sur le premier point de chiffrage gagné. L’économie du diagnostic est la plus chère des économies.

Le fil rouge des sept parades

Toutes les erreurs ont le même antidote : un dossier tenu tôt et par écrit. Documentation datée, signalement précoce, veille organisée, déclaration complète, assistance technique, chiffrage discuté, délais surveillés : chaque maillon protège les autres. C’est exactement l’accompagnement que nous proposons aux propriétaires yvelinois, de la première visite au solde du dossier : notre mission est détaillée sur la page expertise fissures dans les Yvelines, nos prix sur la page nos tarifs, et le contexte départemental complet dans notre article sur la sécheresse 2026 dans les Yvelines.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Éviter les pièges du dossier : vos questions

J’ai déjà rebouché certaines fissures : mon dossier est-il fichu ?
Non, mais il faut compenser : retrouvez toutes les photos antérieures au rebouchage, notez les dates et la nature des travaux (factures), et surveillez les zones rebouchées : une réouverture au droit de la réparation est en soi un constat exploitable. Un expert peut encore qualifier beaucoup de choses, surtout si d’autres désordres restent bruts.
Comment être sûr de voir passer l’arrêté de ma commune ?
Trois veilles complémentaires : demandez à votre mairie de vous informer du sort de sa demande, consultez régulièrement la fiche Géorisques de la commune qui recense chaque arrêté publié, et surveillez la presse locale qui relaie les reconnaissances. Mettez une alerte agenda mensuelle : la régularité fait tout.
Que risque-t-on vraiment à déclarer après les 30 jours ?
L’assureur peut opposer la déchéance si le retard lui cause un préjudice, et même sans cela, le rapport de force se dégrade. Déclarez quand même sans attendre davantage, en expliquant les circonstances : la sanction n’est pas automatique. Mais ne comptez pas dessus : organisez la veille en amont.
L’assureur me propose une visite en visio : dois-je accepter ?
Pour des désordres structurels, demandez une visite physique : la lecture d’un mouvement de sol exige l’examen du bâti et de ses abords. Une évaluation à distance expédiée est rarement à l’avantage de l’assuré. Formulez la demande par écrit, en motivant par la nature des désordres.
Qu’est-ce qu’une quittance pour solde de tout compte, concrètement ?
Un document par lequel vous reconnaissez que l’indemnité règle définitivement le sinistre : sa signature ferme en principe tout complément ultérieur, sauf aggravation relevant d’un nouvel épisode. Lisez chaque mot avant de signer, et refusez de le faire tant que l’étendue réelle des travaux n’est pas stabilisée.
Mon assureur ne répond plus depuis des semaines : que faire ?
Recommandé rappelant les délais légaux (provision sous 2 mois, indemnisation sous 3 mois), puis réclamation au service dédié de la compagnie, puis Médiation de l’assurance, gratuite. Chaque étape par écrit, avec délai de réponse daté : le silence se combat par la trace.
Un rapport d’expert d’assuré est-il utile même sans litige ?
Oui, et c’est son meilleur usage : établi tôt, il fixe l’état initial, prépare la déclaration et dissuade les conclusions expéditives. Le commander après un refus reste possible mais moins puissant : il reconstitue au lieu de constater. L’ordre des pièces fait la force du dossier.
La contre-expertise est-elle un droit ou une faveur de l’assureur ?
La plupart des contrats multirisque habitation organisent contractuellement l’expertise contradictoire : chaque partie désigne son expert, un tiers arbitre tranche en cas de blocage. Relisez vos conditions générales : ce mécanisme s’invoque, il ne se quémande pas. La médiation et la justice restent ouvertes ensuite.
Qui me prévient si ma commune dépose sa demande mais est refusée ?
Personne automatiquement : les refus sont moins publicisés que les reconnaissances. Interrogez votre mairie par écrit sur le sort de sa demande, et sachez qu’un refus peut être suivi d’un recours communal ou d’une vague complémentaire. Conservez votre dossier intact dans l’intervalle.
Ces erreurs valent-elles aussi pour un dossier décennale sur maison récente ?
Les principes se transposent : documenter tôt, écrire, respecter les délais (signalement au constructeur pendant le parfait achèvement, déclaration à la dommages-ouvrage), ne pas réparer avant constat, se faire assister. Les régimes diffèrent, la discipline de dossier est la même.

Un dossier sécheresse à sécuriser dans le 78 ?

Documentation, déclaration, expertise contradictoire : évitons ensemble les sept pièges.

Sources

  • Service-Public.fr, Catastrophe naturelle : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026, service-public.gouv.fr
  • Légifrance, Code des assurances, articles L114-1 (prescription biennale) et L125-1 et suivants, legifrance.gouv.fr
  • Géorisques, base GASPAR, arrêtés de catastrophe naturelle par commune, georisques.gouv.fr


"Fissures
Fissures

Sécheresse 2026 dans les Yvelines : un risque qui gagne du terrain

Fissures et sécheresse, Yvelines (78)

Dans les Yvelines, le risque sécheresse avance masqué : Plaisir cumule 8 reconnaissances de catastrophe naturelle sécheresse, Rambouillet 6, Chatou 5, Versailles 4, et des communes longtemps épargnées comme Poissy ou Conflans-Sainte-Honorine ont connu leur première reconnaissance avec l’épisode 2022 selon Géorisques. Après l’été 2026, le plus chaud jamais mesuré en France, le phénomène gagne du terrain dans le département. État des lieux, et marche à suivre.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Fissures après la sécheresse 2026 dans les Yvelines : un risque qui s'étend à de nouvelles communes

Yvelines (78)

Les Yvelines n’ont pas la réputation sinistre de certains départements argileux, et c’est précisément ce qui piège les propriétaires : le risque y est réel mais inégalement réparti, et il s’étend. L’épisode 2022 a fait entrer dans la liste des communes reconnues des villes qui n’y avaient jamais figuré, et 2026 s’annonce d’une ampleur supérieure. Pour les propriétaires de pavillons, de meulières et de maisons de bourg du département, voici la lecture du risque et les gestes qui comptent cet automne.

Une géographie du risque en mouvement

Les historiques officiels recensés par Géorisques racontent deux choses. D’abord, des foyers installés : Plaisir totalise 8 reconnaissances sécheresse de 1989 à 2022, Rambouillet 6, Chatou 5, Versailles 4, sur les plateaux et coteaux argileux du coeur du département. Ensuite, une extension récente : Poissy et Conflans-Sainte-Honorine ont obtenu leur toute première reconnaissance pour l’épisode 2022. Des communes de la boucle de Seine comme Sartrouville, Houilles ou Montesson n’affichent aucune reconnaissance à ce jour, ce qui tient à leurs sols mais aussi, pour partie, à l’absence de demandes déposées lors des épisodes passés.

Conclusion pratique : l’historique de votre commune est un indice, pas un verdict. La carte d’exposition au retrait-gonflement des argiles, actualisée début 2026 et consultable à l’adresse sur Géorisques, reste la référence pour situer votre parcelle, d’autant qu’elle a élargi les zones d’exposition moyenne et forte.

2026 : l’épisode qui peut faire basculer de nouvelles communes

Les chiffres du bilan Météo-France du 3 septembre 2026 dépassent tout ce que les sols yvelinois ont connu : été le plus chaud depuis 1900 (3,6 °C au-dessus de la normale), 53 jours de vague de chaleur, déficit de pluie proche de 40 %, et une sécheresse des sols record au niveau national, les valeurs les plus basses se concentrant du Centre-Ouest au Nord-Est, Bassin parisien compris. Si 2022 a suffi à faire reconnaître Poissy et Conflans, 2026 remplit a priori le critère météorologique pour de nombreuses communes du département ; restera le critère des sols, et surtout le dépôt effectif des demandes communales, qui dépend des signalements des habitants.

La phase actuelle de réhydratation prolonge l’épisode : les pluies d’automne regonflent l’argile et font encore travailler les fondations. Des fissures qui apparaissent en octobre ou novembre appartiennent au même dossier que celles d’août.

Pavillons, meulières, maisons de bourg : les points de surveillance

Le pavillon yvelinois des années 1960 à 1990, fondé superficiellement, concentre les désordres classiques : fissures en escalier sur enduit, diagonales aux angles des ouvertures, jonctions garage-maison. La meulière d’avant-guerre, très présente de Chatou au Vésinet et dans les bourgs, a généralement prouvé sa tolérance, mais ses fondations d’époque marquent les épisodes sévères : surveillez les angles, les linteaux et les souches. Les maisons de bourg mitoyennes, enfin, répartissent leurs mouvements avec leurs voisines : toute fissuration aux jonctions de mitoyenneté mérite une lecture fine.

Dans tous les cas, les signes convergents restent les mêmes : tracés en escalier suivant les joints, fissures qui se rouvrent après rebouchage, menuiseries qui coincent par périodes, dallages ou perrons désolidarisés.

La marche à suivre, sans attendre l’arrêté

Un : documentez dès maintenant chaque désordre, photos datées avec repère d’échelle, témoins ou jauges sur les fissures principales, relevés toutes les deux à trois semaines. Deux : signalez par écrit en mairie, en demandant le dépôt d’une demande de reconnaissance pour les mouvements de terrain liés à la sécheresse et à la réhydratation des sols de 2026 ; dans les communes sans historique, ce signalement est doublement décisif puisqu’il peut déclencher la toute première demande. Trois : anticipez la suite : déclaration à l’assureur sous 30 jours après l’arrêté (attendu pour l’essentiel courant 2027), franchise légale de 1 520 euros, provision sous 2 mois, indemnisation sous 3 mois. Quatre : aucune réparation définitive avant qualification de la cause.

Qualifier tôt : l’avantage décisif

Dans un département où beaucoup de communes joueront leur première reconnaissance, les dossiers individuels bien documentés pèseront double : pour l’indemnisation de chacun, et pour la crédibilité du dossier communal. Un rapport d’expertise indépendant établi pendant l’évolution des désordres fixe l’état initial, distingue le superficiel du structurel et écarte les causes alternatives. Notre méthode est détaillée sur la page expertise fissures dans les Yvelines, nos prix sur la page nos tarifs, et notre page contact permet de décrire votre situation, de Versailles à Mantes-la-Jolie et de la boucle de Seine à Rambouillet.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Fissures et sécheresse dans le 78 : vos questions

Ma commune n’a jamais été reconnue : pourquoi cela pourrait-il changer avec 2026 ?
Parce que chaque épisode est instruit séparément, sur deux critères : l’anomalie météorologique, que l’ampleur record de 2026 remplit largement, et la sensibilité des sols communaux. Poissy et Conflans-Sainte-Honorine, jamais reconnues avant 2022, l’ont été pour cet épisode : le précédent existe dans le département.
Ma meulière a traversé un siècle sans broncher : pourquoi s’inquiéter maintenant ?
Les meulières ont prouvé leur tolérance aux mouvements modérés, mais les cycles extrêmes rapprochés (2018, 2020, 2022, 2026) sollicitent leurs fondations d’époque au-delà de l’historique. Une fissuration nouvelle sur un bâti stable depuis des décennies, l’année d’un record national, mérite documentation et diagnostic.
Qu’est-ce qui distingue une fissure de meulière d’une fissure d’enduit de pavillon ?
Le support : sur la meulière, la fissure chemine dans les joints de mortier entre moellons et se lit en escalier irrégulier ; sur l’enduit d’un pavillon, elle traverse plus franchement, en diagonale ou en escalier régulier calé sur les parpaings. Dans les deux cas, la distribution et l’évolution comptent plus que l’esthétique du tracé.
Boucle de Seine, plateaux, vallée de Chevreuse : où le risque est-il le plus fort ?
Les historiques pointent les plateaux et coteaux argileux du centre et du sud (Plaisir, Rambouillet) et des poches dans les boucles (Chatou). Mais la seule lecture fiable est parcellaire : la carte d’exposition sur Géorisques, actualisée début 2026, se consulte gratuitement à votre adresse.
Le signalement en mairie engage-t-il à quelque chose ?
Non : c’est une information documentée qui alimente le dossier communal, pas une déclaration de sinistre. Il ne coûte qu’un courrier recommandé et date officiellement vos désordres. La déclaration formelle, elle, n’interviendra qu’auprès de votre assureur, après publication d’un arrêté.
Mes fissures datent de 2022 et ma commune a été reconnue : trop tard pour moi ?
Si vous n’avez pas déclaré dans les 30 jours de l’arrêté 2022, ce dossier est difficile à rouvrir. En revanche, toute aggravation liée à l’épisode 2026 constitue un fait nouveau rattachable au prochain arrêté : documentez l’état actuel, comparez à vos photos anciennes et faites qualifier l’évolution.
Que coûte une expertise fissures dans les Yvelines ?
Nos prix dépendent du type de bien et sont publiés en toute transparence sur la page nos tarifs du site, analyse documentaire, visite complète et rapport écrit compris. À comparer à la franchise de 1 520 euros et à l’écart entre un rebouchage et une remise en état traitant la cause.
L’assureur peut-il refuser parce que ma maison est en zone d’exposition forte ?
Non : l’exposition de la parcelle n’est pas une cause d’exclusion, c’est même un élément qui crédibilise le lien entre vos désordres et l’épisode. Ce que l’expert de la compagnie discutera, c’est la cause déterminante : d’où l’importance de vos preuves datées et d’un rapport indépendant.
Faut-il prévenir le syndic pour une maison en copropriété horizontale ?
Oui : les parties communes (voirie interne, murs de clôture, réseaux) relèvent de l’assurance de la copropriété, vos parties privatives de la vôtre. Les deux déclarations se coordonnent après l’arrêté, et le signalement en mairie peut être porté conjointement : c’est même plus efficace.
Par quoi commencer si je découvre une fissure cette semaine ?
Photos datées (plan large plus plan serré avec un mètre), marquage des extrémités au crayon, ajout au tableau de suivi, et courrier de signalement en mairie si le désordre s’inscrit dans l’épisode 2026. Si la fissure est traversante, évolutive ou accompagnée de menuiseries bloquées : diagnostic sans attendre.

Votre maison des Yvelines se fissure ?

Diagnostic indépendant et dossier solide, de Versailles à Mantes et dans tout le 78.

Sources

  • Géorisques, base GASPAR, arrêtés de catastrophe naturelle par commune, georisques.gouv.fr
  • Météo-France, Bilan climatique de l’été 2026, publié le 3 septembre 2026, meteofrance.fr
  • Hydroclimat, Sécheresse des sols en France : l’été 2026, analyse des données SIM2 Météo-France, hydroclimat.com
  • Service-Public.fr, Catastrophe naturelle : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026, service-public.gouv.fr


"Fissures
Fissures

Fissures sur une maison dans les Yvelines : comment reconnaître une fissure dangereuse

L’essentiel

  • Une fissure devient préoccupante au delà de 2 mm de largeur, surtout si elle évolue dans le temps.
  • Les fissures en escalier (parpaing, brique) et les fissures horizontales sont les plus révélatrices d’un problème de structure.
  • Des portes qui coincent, des carreaux qui se fendent ou un plancher qui bouge accompagnent souvent une fissure structurelle.
  • Seul un expert en bâtiment peut établir l’origine réelle et le niveau de risque d’une fissure.

…

1 2