

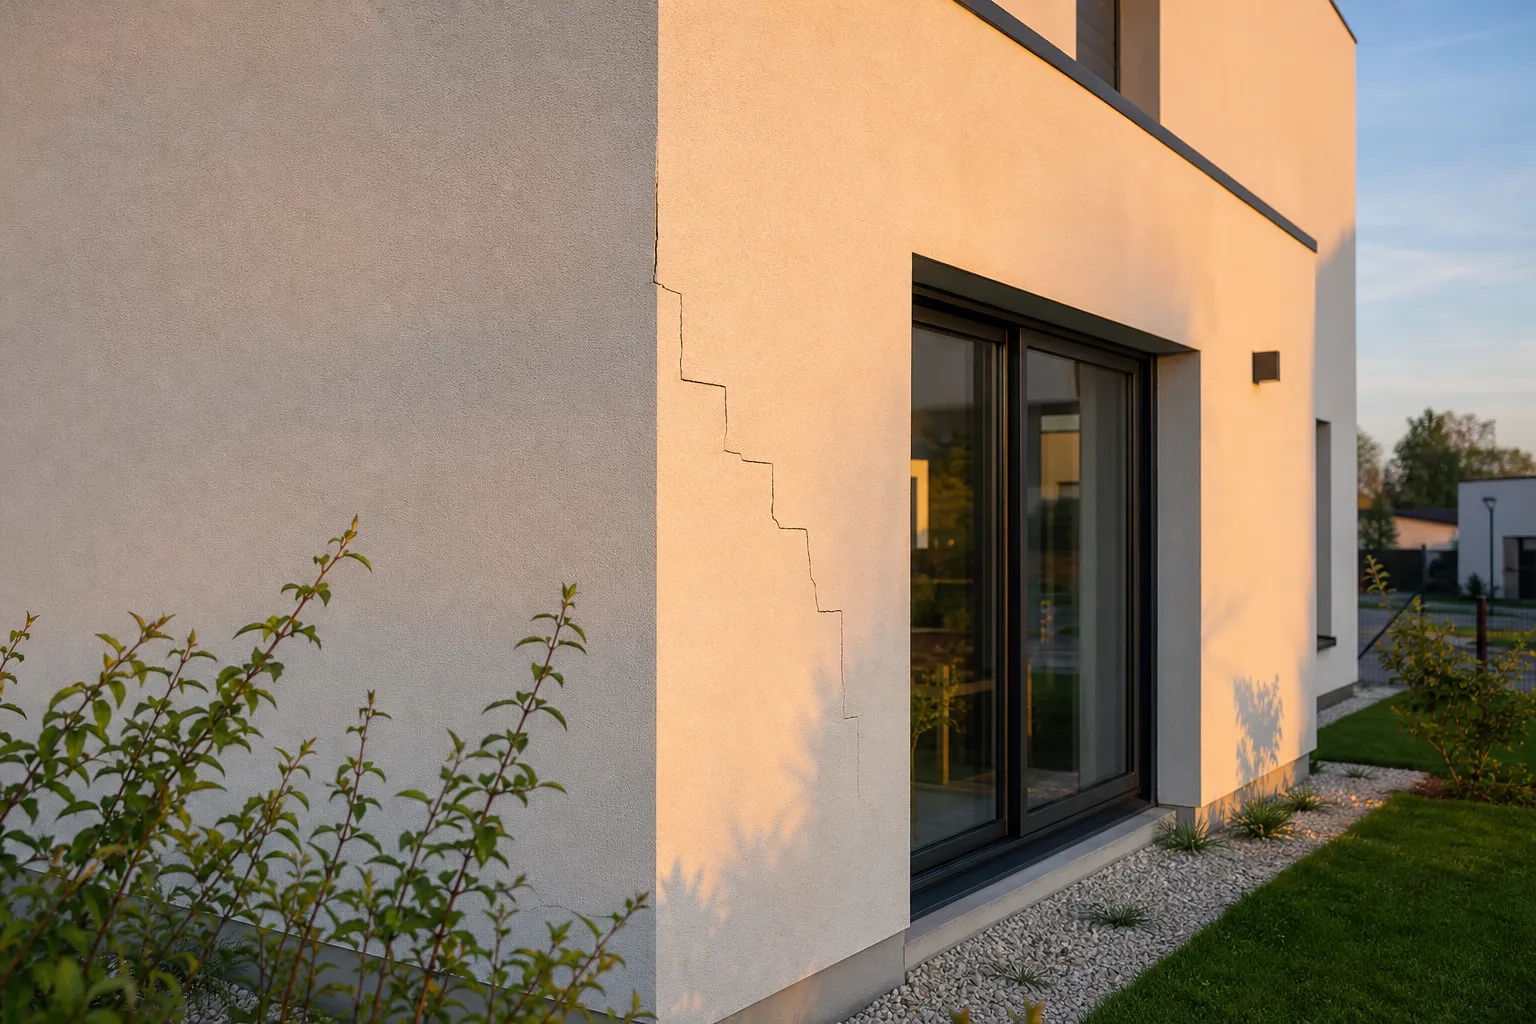
C’est l’un des paradoxes de l’été 2026 dans les Yvelines : des maisons récentes, parfois livrées depuis moins de cinq ans, fissurées comme des pavillons des années 1970. La déception des propriétaires s’accompagne d’une question stratégique : qui doit payer ? Le constructeur, l’assurance dommages-ouvrage, ou la garantie catastrophe naturelle ? La réponse change tout : périmètre des réparations, delais, interlocuteurs. Et elle se joue sur un point précis : le respect des obligations géotechniques applicables aux constructions récentes.
Ce que la loi impose aux constructions récentes en zone argileuse
Depuis la loi ELAN et ses textes d’application (applicables aux contrats conclus à partir du 1er octobre 2020), la vente d’un terrain constructible en zone d’exposition moyenne ou forte au retrait-gonflement impose une étude géotechnique préalable (G1), et le constructeur doit soit réaliser une étude de conception (G2), soit appliquer des dispositions constructives forfaitaires réputées suffisantes : profondeur de fondations renforcée, chaînages, gestion des eaux de pluie, distances aux plantations.
Conséquence : une maison récente qui fissure par mouvement d’argile pose immédiatement la question de la conformité. Fondations à la profondeur prescrite ? Préconisations de l’étude de sol suivies ? Dispositions forfaitaires réellement appliquées ? La réponse se trouve dans le dossier de construction, et elle oriente tout le reste.
La décennale : quand le constructeur doit répondre
La garantie décennale (article 1792 du code civil) couvre pendant dix ans après la réception les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination : des fissures structurelles liées à un mouvement de fondations en relèvent typiquement. Le point décisif : la décennale s’applique même sans faute prouvée, c’est une responsabilité de plein droit. Le constructeur ne peut s’en exonérer qu’en démontrant une cause étrangère.
La sécheresse exceptionnelle est-elle une cause étrangère ? C’est le coeur des débats : un sol argileux n’a rien d’imprévisible dans une zone cartographiée comme exposée, et des fondations conformes aux règles auraient dû y résister. Quand l’analyse révèle des fondations trop superficielles ou une étude de sol ignorée, la position du propriétaire est forte.
La dommages-ouvrage : le préfinancement qui change la vie
Si une assurance dommages-ouvrage (DO) a été souscrite (elle est obligatoire pour qui fait construire, même si elle manque parfois), elle préfinance les réparations de nature décennale sans attendre la recherche des responsabilités : déclaration, expertise DO, offre, travaux, puis l’assureur DO se retourne contre les responsables. C’est la voie la plus rapide quand elle existe. Les delais de réponse de l’assureur DO sont encadrés par le code des assurances, et son silence ouvre des droits.
Réflexe pratique : retrouvez l’attestation DO dans le dossier de construction ou l’acte d’achat (elle suit le bien en cas de revente), et déclarez par recommandé avec un descriptif précis des désordres.
La catnat : la voie quand la construction est conforme
Si la maison a été construite dans les règles et que seul un épisode exceptionnel explique les désordres, le régime catastrophe naturelle de votre assurance habitation prend le relais, avec ses conditions propres : arrêté reconnaissant la commune, déclaration dans les delais, franchise légale. Les deux voies ne s’additionnent pas pour les mêmes travaux, mais elles peuvent se combiner dans un même dossier selon la part des causes : d’où l’importance de ne fermer aucune porte avant le diagnostic.
Attention au piège du delai : pendant qu’un dossier catnat s’éternise, la fenêtre des dix ans de la décennale continue de se consommer. Sur une maison de huit ou neuf ans, la priorité des priorités est d’interrompre les delais côté constructeur.
Le diagnostic qui aiguille : conformité d’abord
Notre méthode dans les Yvelines suit toujours le même ordre : réunir le dossier de construction (CCMI ou marché, étude de sol, plans de fondations, procès-verbal de réception, attestation DO), comparer les fondations réalisées aux exigences applicables à la date du contrat, qualifier les désordres et leur cause, puis choisir la voie : mise en jeu de la décennale et de la DO, déclaration catnat, ou les deux. Ce travail d’aiguillage est précisément l’objet de notre expertise indépendante, dont les conditions figurent sur la page tarifs.
Il complète utilement le bilan avant achat en zone argileuse pour ceux qui envisagent d’acquérir une construction récente, et notre guide vendre pendant une procédure pour ceux que le sinistre surprend en pleine revente.
Les delais à verrouiller sans attendre
Quatre horloges tournent en parallèle. La décennale : dix ans à compter de la réception, interrompus par une action en justice (une simple lettre ne suffit pas à interrompre ce delai d’épreuve : prenez conseil tôt). La DO : déclaration au plus vite, l’assureur étant tenu par des delais de réponse stricts. La catnat : déclaration dans le delai suivant la publication de l’arrêté. La garantie de parfait achèvement enfin, pour les maisons de moins d’un an : tous les désordres signalés relèvent du constructeur. Sur une maison récente fissurée, chaque mois d’hésitation se paie : faites poser le diagnostic d’aiguillage dans la foulée des premiers désordres.
CCMI, VEFA, constructeur disparu : qui est votre interlocuteur selon votre contrat
Le régime des garanties est le même, mais l’interlocuteur change. En CCMI, le constructeur unique porte la décennale et le dossier se concentre sur lui et son assureur. En maîtrise d’oeuvre avec entreprises séparées, chaque lot a sa décennale : l’analyse identifie le ou les lots en cause (terrassement, gros oeuvre) et leurs assureurs respectifs. En VEFA ou achat sur plan, le promoteur est le vendeur-constructeur : la décennale et la DO souscrites pour l’immeuble ou la maison suivent le bien, y compris pour un second acquéreur. Enfin, l’achat d’une maison récente à son premier propriétaire transfère automatiquement les garanties restantes : un acheteur peut mettre en jeu la décennale d’une construction qu’il n’a pas commandée. Dans tous les cas, les attestations d’assurance figurant au dossier de vente sont la clé d’entrée : exigez-les, conservez-les.


