

Dans les Yvelines, une large part du territoire est classée en exposition moyenne ou forte au retrait-gonflement des argiles. Acheter sans intégrer cette donnée, c’est acheter les yeux fermés sur le principal risque du bâti local, celui que l’été 2026 vient de rappeler à des milliers de propriétaires. Voici la check-list que nos experts déroulent lors d’un bilan avant achat en zone argileuse, et ce que chaque volet peut changer à votre décision.
Volet 1 : la parcelle et son contexte, avant même la visite
Tout commence derrière un écran. La carte d’exposition de Géorisques donne le niveau de la parcelle (faible, moyen, fort) ; la base GASPAR liste les arrêtés de catastrophe naturelle de la commune, dont la répétition signale un secteur qui travaille ; l’état des risques annexé à l’annonce ou au compromis doit être cohérent avec ces données publiques. Ajoutez une lecture du terrain : pente, arbres de haute tige près de la construction, fossés, et l’environnement proche (les maisons voisines fissurées se voient depuis la rue).
Ce volet ne coûte rien et élimine déjà les incohérences : une annonce qui tait un contexte très exposé mérite des questions écrites dès la première visite.
Volet 2 : le bâti, lu comme un expert
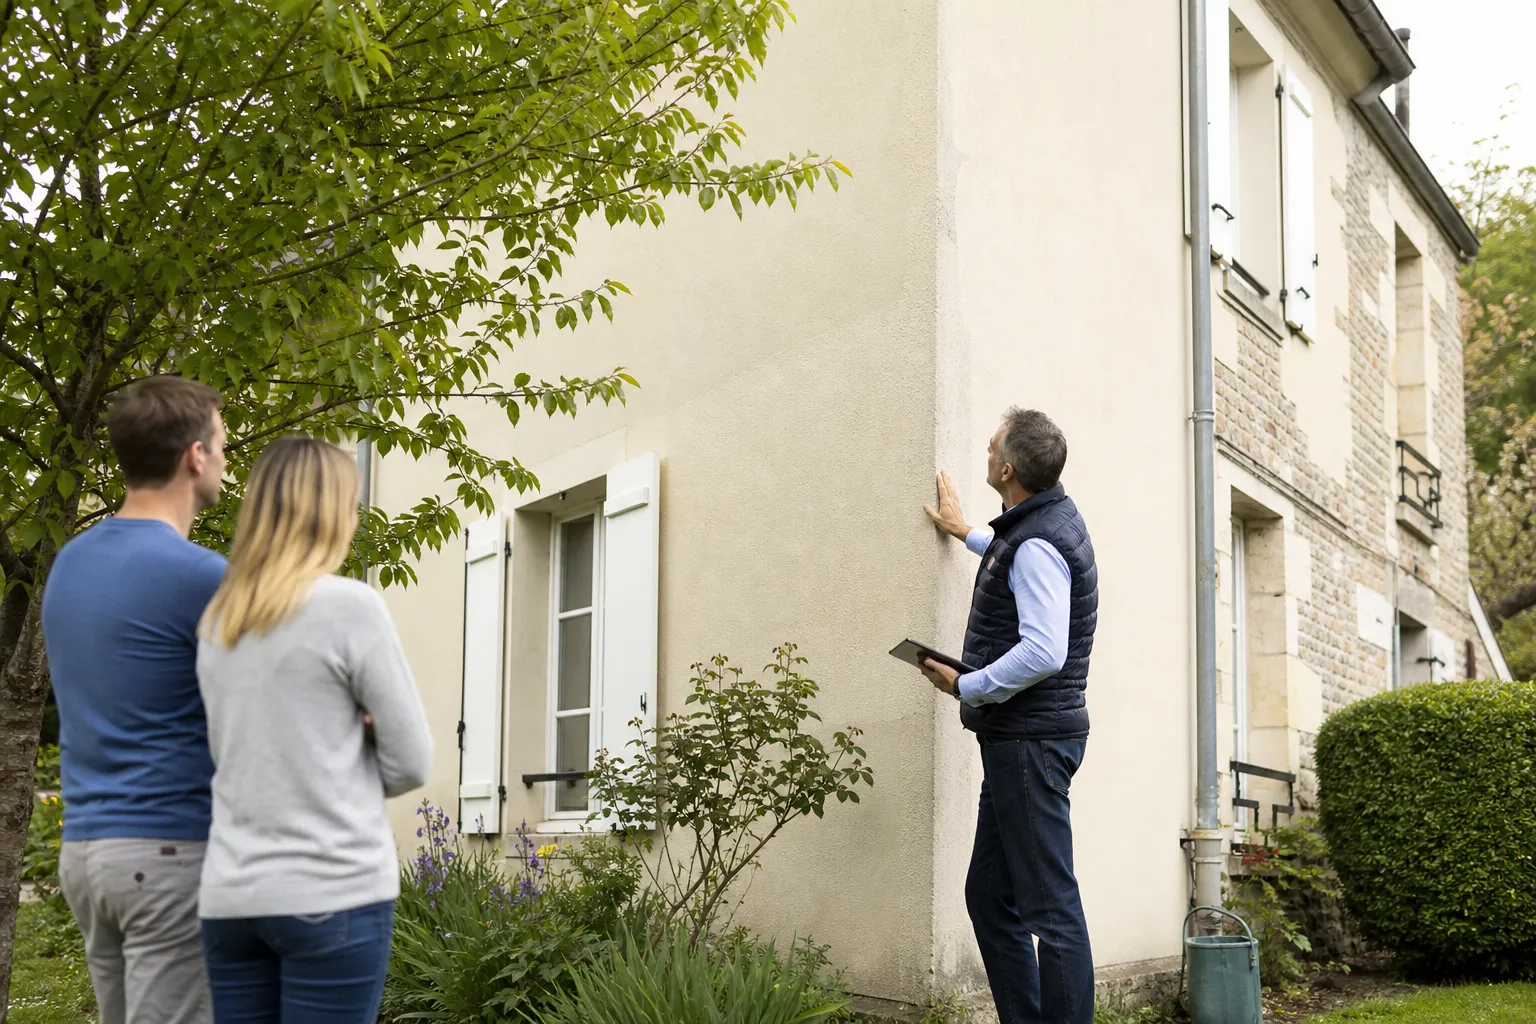
Sur place, la lecture structurelle suit un ordre immuable : le tour extérieur complet (fissures en façades et pignons, leur géométrie, les reprises d’enduit localisées, les jonctions avec extensions et garages), puis l’intérieur (portes et fenêtres qui frottent, carrelages fendus ou sonnant creux, cloisons marquées aux angles des ouvertures), enfin les niveaux (un bille posée au sol ne ment pas) et les combles ou sous-sols accessibles.
Le mode constructif compte autant que les symptômes : année de construction, fondations probables, dallage sur terre-plein ou vide sanitaire, extensions successives. Une maison des années 1980 sur terre-plein en zone forte n’appelle pas la même vigilance qu’une construction récente bâtie après étude de sol obligatoire.
Volet 3 : les documents qui disent la vérité
Trois familles de pièces à demander systématiquement : les documents de vente (état des risques, déclaration des sinistres indemnisés, diagnostics), les documents de travaux (factures de reprises, garanties décennales des entreprises, étude de sol éventuelle, rapports d’expertise antérieurs), et l’historique d’assurance quand le vendeur accepte de le partager (déclarations passées, indemnisations perçues, travaux réalisés en conséquence). Les refus de communication sont une information en soi.
Un point juridique utile : le vendeur doit déclarer par écrit les sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété. Faites-le préciser noir sur blanc, même quand la réponse est « aucun ».
Volet 4 : l’avis structurel et la traduction en décision
La valeur du bilan tient dans sa conclusion : un avis écrit, daté et hiérarchisé. Soit le bien est sain au regard du contexte : vous achetez en confiance, et le rapport fixe un état zéro opposable pour l’avenir. Soit des désordres existent : le rapport qualifie leur gravité, estime la nature des travaux (de la simple surveillance aux reprises structurelles) et devient votre meilleur outil de négociation, chiffres à l’appui. Soit, cas le plus précieux, il identifie un risque rédhibitoire avant la signature : le bilan vous aura coûté une visite et épargné des années de procédure.
C’est précisément l’objet du bilan avant achat immobilier que nos experts réalisent dans les Yvelines, dont les conditions figurent sur la page tarifs. Et si vous visez un bien déjà engagé dans un dossier sécheresse, notre guide vendre et acheter pendant une procédure catnat complète la méthode.
Les pièges spécifiques aux zones argileuses des Yvelines
Quatre configurations locales reviennent dans nos rapports. Les maisons rafraîchies pour la vente : enduits et peintures neufs qui peuvent masquer l’historique ; d’où l’importance des questions écrites et des sondages ciblés. Les extensions des décennies passées : fondées plus court que la maison, elles fissurent à la jonction. Les terrains remaniés (remblais, anciennes dépendances démolies) : des assises hétérogènes sous une même construction. Et les vérandas et garages récents accolés sans joint de rupture, qui transmettent leurs mouvements au corps principal. Aucun de ces points n’est rédhibitoire en soi : tous méritent d’être vus avant la signature plutôt qu’après.
Quand programmer le bilan dans votre calendrier d’achat
Le créneau idéal se situe entre l’offre acceptée et le compromis, ou pendant le delai de rétractation : assez tôt pour peser sur la décision et la négociation, assez tard pour ne payer l’examen que sur un bien sérieusement envisagé. Dans un marché tendu, l’alternative est la condition suspensive d’expertise insérée au compromis. Dans tous les cas, gardez le rapport : état zéro daté du bien, il servira encore des années plus tard, à la première déclaration de sinistre ou à la revente.
Deux exemples yvelinois, deux décisions éclairées
Premier cas, une maison des années 1975 sur terre-plein en zone d’exposition forte : façades saines, mais signaux intérieurs convergents côté jardin et deux grands cèdres à huit mètres. Le bilan conclut à un début de mouvement, chiffrage de prévention et de surveillance à l’appui : l’acheteur négocie, achète en connaissance de cause, et engage les corrections d’abords dès le premier mois. Second cas, une maison récente affichée sans histoire : le bilan révèle une extension sans joint de rupture et une fissure traversante masquée par un bardage neuf. L’acheteur renonce ; six mois plus tard, le bien se revend après travaux, au juste prix cette fois. Dans les deux cas, la dépense du bilan s’est mesurée en centaines d’euros et l’enjeu en dizaines de milliers.
Dernier conseil de méthode : menez la lecture du contexte (volet 1) avant la première visite, pas après. Les données publiques orientent le regard et les questions, et elles évitent de tomber amoureux d’un bien avant d’avoir vu son terrain. En zone argileuse, la raison précède le coup de coeur, ou le coup de coeur finit en dossier d’assurance.
Et si vous achetez à plusieurs (indivision, SCI familiale), partagez le rapport avec tous les décideurs avant l’offre : un document technique commun évite les débats d’impressions et aligne tout le monde sur les mêmes faits, au moment où la décision se joue.


