

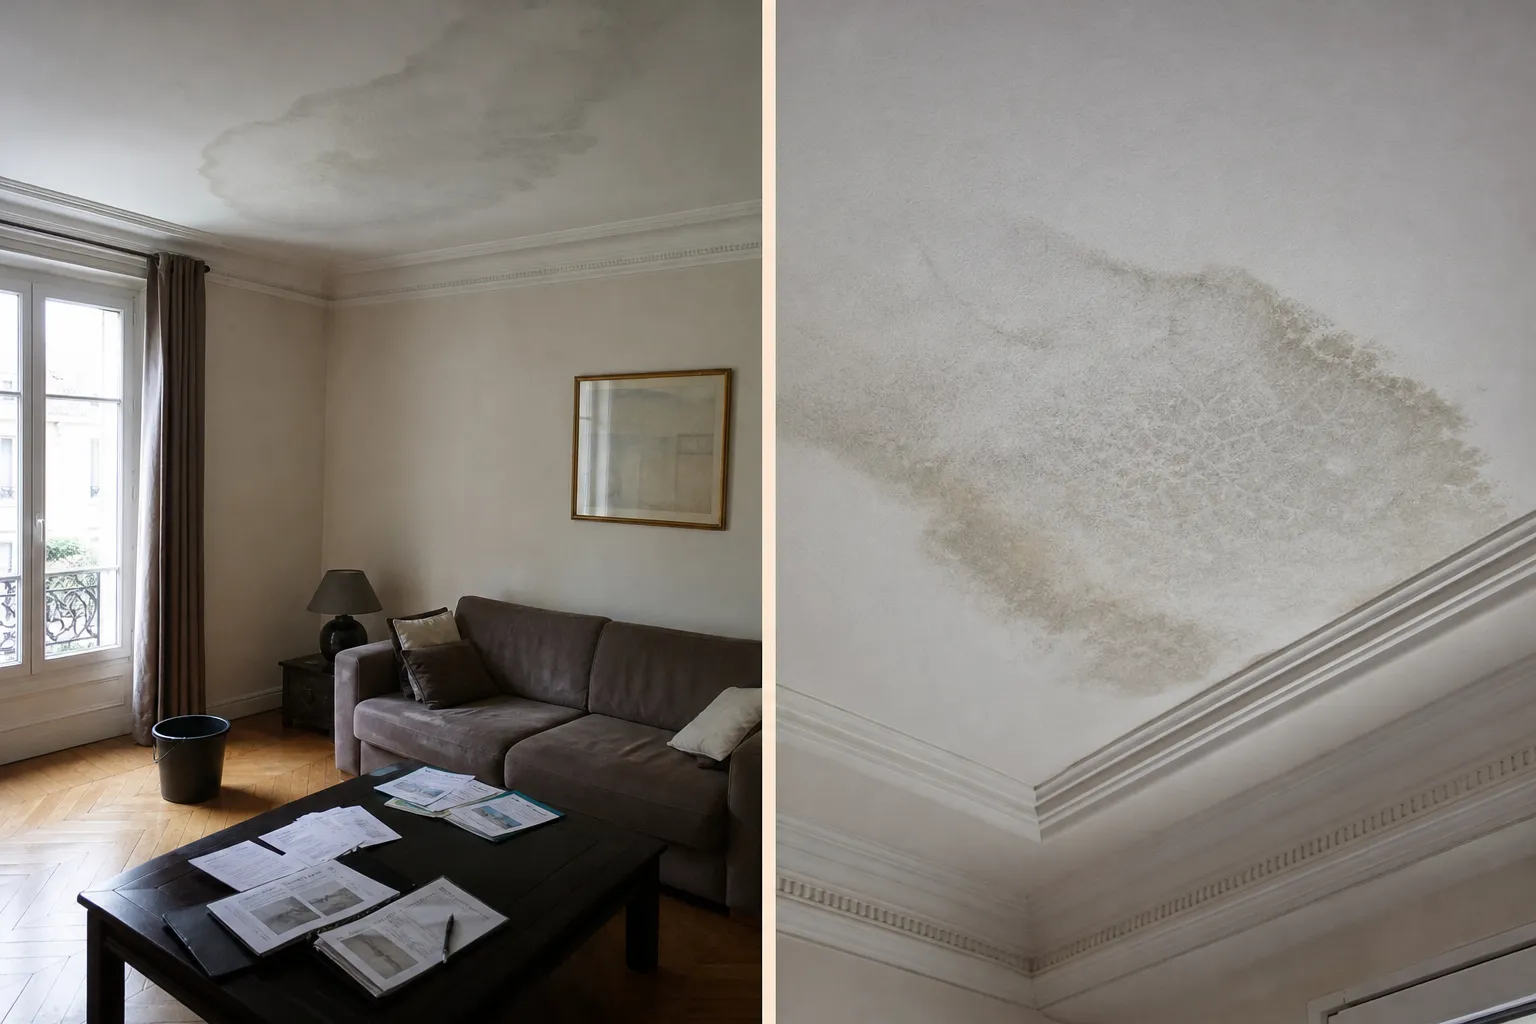
Dans les Yvelines, où pavillons et copropriétés se partagent le parc à parts presque égales, nous voyons chaque mois les deux scénarios, et les mêmes erreurs croisées : des copropriétaires qui gèrent leur sinistre comme s’ils étaient seuls au monde, et des propriétaires de maison qui attendent un syndic qui n’existe pas. Le réflexe juste dépend d’une question posée dès la première minute : d’où vient l’eau, et chez qui est-elle née ?
Maison individuelle : un seul décideur, toutes les responsabilités
En maison, le parcours est linéaire : vous coupez l’eau, vous documentez (photos datées, ligne des dégâts), vous déclarez à VOTRE assureur dans les délais du contrat (couramment cinq jours ouvrés), et vous pilotez tout, recherche de fuite, réparation de la cause, séchage, remise en état. Avantage : aucune coordination, aucune attente d’un tiers. Revers : personne ne partage, ni les démarches ni les coûts non couverts ; la réparation de la cause (toiture, canalisation, joint) reste à votre charge, l’assurance couvrant les DOMMAGES selon le contrat. Le piège spécifique maison : négliger le séchage parce qu’aucun expert tiers ne viendra le vérifier ; les murs épais et planchers gorgés demandent des semaines, et repeindre trop tôt se paie l’hiver suivant. Le réflexe gagnant : traiter son propre sinistre avec la rigueur qu’un syndic mettrait, dossier, photos, calendrier de séchage.
Copropriété : l’origine de l’eau distribue les rôles
En immeuble, tout découle de la géographie de la fuite. Née dans une PARTIE PRIVATIVE (votre machine, votre joint, le flexible du voisin), elle engage l’occupant ou le propriétaire du lot concerné ; née dans les PARTIES COMMUNES (colonne montante, toiture, façade), elle engage le syndicat des copropriétaires et son assurance d’immeuble. D’où les étapes propres à la copro : prévenir le syndic DÈS le constat (c’est lui qui actionne l’assurance de l’immeuble et mandate les interventions sur les communs), remplir le constat amiable dégât des eaux avec les voisins concernés (il fixe origine et dommages, et fluidifie le jeu entre assureurs, organisé par les conventions professionnelles comme la convention IRSI), et déclarer à votre propre assureur en parallèle, jamais « plus tard ». Avantage copro : la recherche de fuite et les sinistres complexes sont encadrés par des mécanismes rodés. Revers : la coordination, un séchage qui dépend des travaux du voisin du dessus, et des délais qui s’étirent quand un acteur traîne.
Les cinq différences qui changent tout
La déclaration : en maison, un seul assureur ; en copro, jusqu’à trois déclarations parallèles (vôtre, voisin, syndic), et celle qui manque bloque les autres. La recherche de fuite : en maison, vous la commandez ; en copro, son organisation et sa prise en charge dépendent de la localisation présumée et des conventions entre assureurs, demandez TOUJOURS au syndic et à votre assureur qui la pilote avant d’engager des frais. La réparation de la cause : en maison, à vous ; en copro, au responsable de la partie en cause, syndicat compris, et c’est là que les dossiers s’enlisent quand l’origine est discutée. Le séchage : en maison, vous le maîtrisez ; en copro, votre plafond sèche au rythme de la réparation du dessus, documentez l’humidité résiduelle pour éviter une clôture prématurée. La remise en état : dans les deux cas, jamais avant séchage vérifié, mais en copro, gardez la main sur VOS embellissements, ils relèvent de votre contrat même quand la cause était commune.
Quand l’expertise indépendante entre en scène, dans les deux mondes
Trois situations communes aux deux parcours la justifient : l’humidité qui persiste des mois après un sinistre « réglé » (séchage inachevé, cause survivante ou seconde cause révélée), l’évaluation contestée (dommages sous-estimés, désordres différés apparus après le passage de l’expert d’assurance), et le désaccord sur l’ORIGINE, cas emblématique de la copropriété où privatif et commun se renvoient la fuite. L’expertise mesure l’humidité réelle des ouvrages, reconstitue le chemin de l’eau et documente techniquement ce que chaque partie affirme : en maison, elle cadre votre dossier face à l’assureur ; en copro, elle sort les discussions du ping-pong en désignant la partie en cause, mesures à l’appui. Le détail de nos missions est sur notre page expertise humidité dans les Yvelines, nos prix sont publiés sur la page nos tarifs, et notre guide du second avis sur devis complète utilement la phase travaux. Pour un sinistre qui s’enlise, passez par notre page contact ou appelez le 0 805 69 09 69.


